
はじめに
AIデータセンター、EV、再生可能エネルギーの急拡大により、世界の電力インフラはこれまでにない負荷にさらされています。
とくにAIサーバーは数百MW〜1GW級の巨大施設が登場し、電力変換効率のわずかな差が国家レベルの電力消費に影響する時代になりました。
この“電力変換の壁”を突破する鍵が、パワー半導体です。
現在はSiCやGaNが市場を牽引していますが、普及が進むほど材料物性の限界が見え始めています。
より高耐圧・高効率・低コストを同時に満たす新材料が求められ、その最有力候補として酸化ガリウム(Ga₂O₃)が急浮上しています。
本コラムでは、SiC・GaN・Ga₂O₃・ダイヤモンド半導体を比較しながら、
- 材料物性が示す“限界性能”
- 実用化ロードマップと主要メーカーの戦略
- AI・HVDC時代における用途別の勝ち筋
- そして琵琶湖半導体構想が描く日本の未来 を立体的に解説します。
2035年の電力インフラは、現在とはまったく異なる姿になります。
その変化の中心にあるのが、次世代パワー半導体Ga₂O₃です。
【関連記事】
●ダイヤモンド半導体が主役へ|2026年の最新動向と主要4陣営の戦略を徹底解説
●AI覇権は電力で決まる──2035年、ダイヤモンド半導体を制する国はどこか
第1章 なぜ次世代パワー半導体が必要なのか
AIデータセンター、EV、再生可能エネルギーの急拡大により、世界の電力変換需要は過去に例を見ないペースで増加しています。
これらの分野では「どれだけ効率よく電力を変換できるか」がシステム全体の性能とコストを左右し、その中心にあるのがパワー半導体です。
パワー半導体は電力を生み出す装置ではない。
交流と直流の変換、電圧の昇降、モーター制御、バッテリー充電など、電力の流れを最適化する“交通整理役”として機能し、EV、鉄道、産業機器、空調、太陽光発電、風力発電、AIサーバーなど、ほぼすべての電気機器に搭載されています。
1.AI・EV・再エネが生む「電力変換需要の爆発」
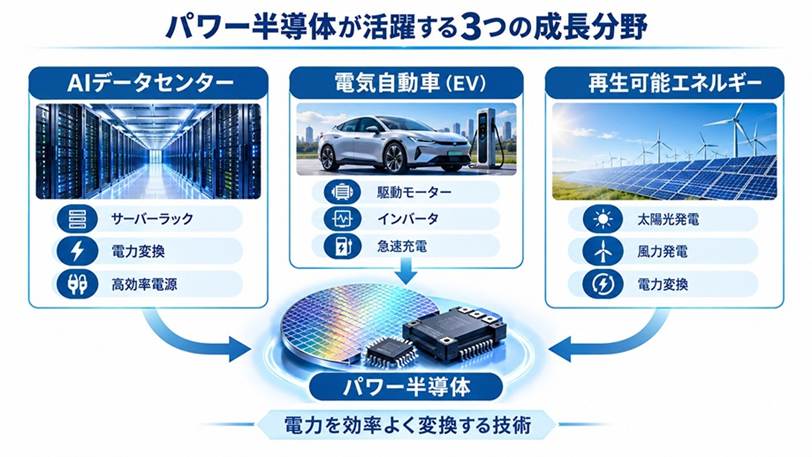
●AIデータセンター:1%の効率改善が数十億円を動かす
生成AIの普及により、GPU・AIアクセラレータを大量に搭載した数百MW〜1GW級のデータセンターが世界中で建設されています。
AIサーバーでは、
- AC → DC
- DC → 中間バス(48V/12V)
- 中間バス → POL(Point of Load)
と複数段の電力変換が行われています。
この変換効率がわずか1%改善するだけで、100MW級データセンターでは年間数十億円規模の電力コスト削減が可能となります。
AI時代の競争力は「GPU性能」だけでなく「電力変換効率」が同等に重要な指標となりました。
●EV:航続距離はパワー半導体で決まる
EVでは数百〜1000V級の高電圧が扱われ、モーター駆動、補機、急速充電などの場面でパワー半導体が働きます。
ここで発生する損失はそのまま航続距離に影響するため、同じバッテリー容量でも電力損失が少ない車ほど長く走ります。
Teslaをはじめ世界のEVメーカーがSiCパワー半導体を採用する理由は、この「損失の最小化」が航続距離と効率の両方に直結するためです。
●再生可能エネルギー:変換効率が発電量を左右する
太陽光や風力発電では、発電した電力をそのまま送電できず、インバータで電圧・周波数を整える必要があります。
変換効率が 95% → 98% に向上するだけで、発電所レベルでは膨大な電力が節約されます。
再エネ・蓄電池・VPP・スマートグリッドが普及するほど、高効率パワー半導体の価値は指数関数的に高まります。
2.シリコンの限界とWBG半導体の台頭
現在の主役であるシリコン(Si)は、材料物性の限界が明確になりつつあります。
- 高電圧化で絶縁破壊が起きやすい
- 大電流で発熱が増える
- 高速スイッチングで損失が増加する
これらは材料の物理限界であり、設計改善だけでは解決できません。
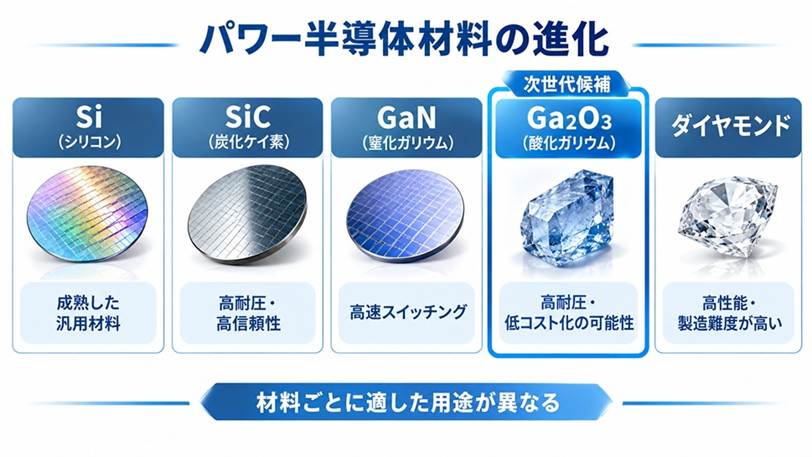
そこで登場したのが、SiCやGaNに代表される ワイドバンドギャップ(WBG)半導体 です。
さらに、バンドギャップが4.8〜5eVと一段と大きい 酸化ガリウム(Ga₂O₃) や ダイヤモンド は、ウルトラワイドバンドギャップ(UWBG)材料 として次世代材料として注目されています。
3.なぜ今、酸化ガリウム(Ga₂O₃)なのか
SiCとGaNは、普及していますが、新たな課題が浮上しています。
<SiCの課題>
- 基板が高価
- 結晶欠陥が多い
- 加工が難しい
- 歩留まり改善に限界
<GaNの課題>
- 超高耐圧用途が苦手
- 大電力用途では制約がある
4.Ga₂O₃が注目される理由
- 圧倒的な高耐圧性能
絶縁破壊電界は 6〜8MV/cm とされ、SiC(約3MV/cm)やGaN(約3.3MV/cm)を大きく上回ります。 - 低コスト化の可能性
溶融法で単結晶成長が可能で、SiCのような高価な昇華法を必要としません。 - 日本が世界をリードしている
京都大学、FLOSFIA、ノベルクリスタルテクノロジーなど、日本勢が基礎研究から事業化まで先行しています。
SiCやGaNが成熟するほど、より高耐圧・低コストの材料への需要が高まり、Ga₂O₃が次世代パワー半導体の有力候補として存在感を強めています。
第2章 Ga₂O₃・SiC・GaN・ダイヤモンドの技術比較
次世代パワー半導体を比較する際に最も重要になるのは、材料が持つ「物性」です。
これらはデバイスの限界性能を決める根本要因であり、設計やプロセス改善では超えられない壁となります。
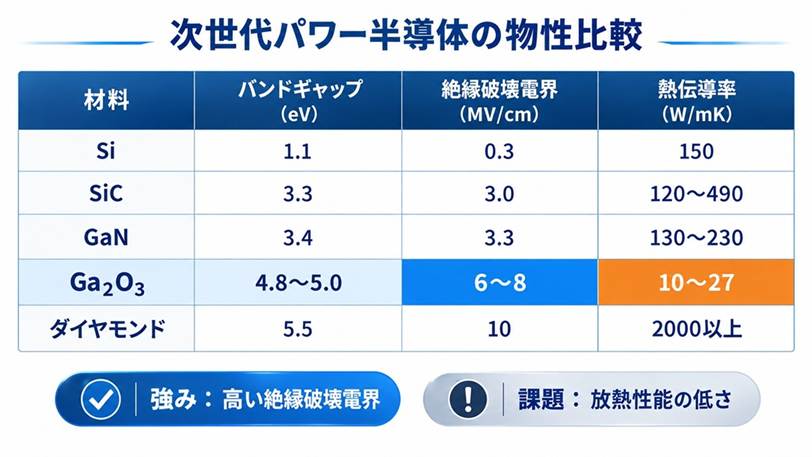
1.パワー半導体の性能を決める三つの物性
①バンドギャップ(Bandgap)
バンドギャップは、電子が価電子帯から伝導帯へ移動する際に必要なエネルギー障壁を示します。
値が大きいほど高温動作に強く、高耐圧化が容易で、漏れ電流も減らせます。
- Si:1.1 eV
- SiC:3.3 eV
- GaN:3.4 eV
- Ga₂O₃:4.8〜5.0 eV
- ダイヤモンド:5.5 eV
Ga₂O₃とダイヤモンドは UWBG(Ultra-Wide Bandgap)材料 に分類され、SiCやGaNより一段高い潜在性能を持っています。
②絶縁破壊電界(Breakdown Field)
材料が耐えられる電界強度を示す指標で、値が大きいほどデバイスを薄くでき、損失低減につながります。
- Si:0.3 MV/cm
- SiC:3 MV/cm
- GaN:3.3 MV/cm
- Ga₂O₃:6〜8 MV/cm
- ダイヤモンド:10 MV/cm以上
Ga₂O₃はSiCの約2倍の耐圧性能を持ち、高耐圧領域では最も有望な材料といえます。
③熱伝導率(Thermal Conductivity)
発生した熱をどれだけ逃がせるかを示す指標で、パワー半導体では極めて重要です。
- Si:150 W/mK
- SiC:120〜490 W/mK
- GaN:130〜230 W/mK
- Ga₂O₃:10〜27 W/mK
- ダイヤモンド:2000 W/mK以上
Ga₂O₃の熱伝導率はSiCの1/10以下であり、これが最大の弱点となります。
| 項目 | Si | GaN | SiC | Ga₂O₃ | ダイヤモンド |
| コスト | ◎ | ○ | △ | ○ | × |
| 実用化レベル | ◎ | ◎ | ◎ | △ | × |
2.材料別の特徴と弱点
●SiC:2026年時点の“勝者”
SiCはEV市場で圧倒的に普及しており、Tesla・BYD・Lucidなど主要メーカーが採用しています。
<強み>
- 高耐圧(800V級EVに最適)
- 高温動作に強い
- 量産実績が豊富で信頼性が高い
<弱み>
- 基板価格が高い
- 結晶欠陥(BPDなど)が課題
- 加工が難しく歩留まり改善に限界がある
SiC市場が成熟するほど、「より安価で高耐圧な材料」への需要が高まり、Ga₂O₃が注目される背景となっています。
●GaN:高速スイッチングの王者
GaNはSiCとは異なる方向で進化し、通信・充電器・AIサーバーなど高速・小型電源で強みを発揮しています。
<強み>
- 高速スイッチング
- 小型化が容易
- 高効率
<弱み>
- 超高耐圧用途が苦手
- 大電力用途では制約がある
GaNは「高周波・小型電源」の領域で独自のポジションを確立しつつあります。
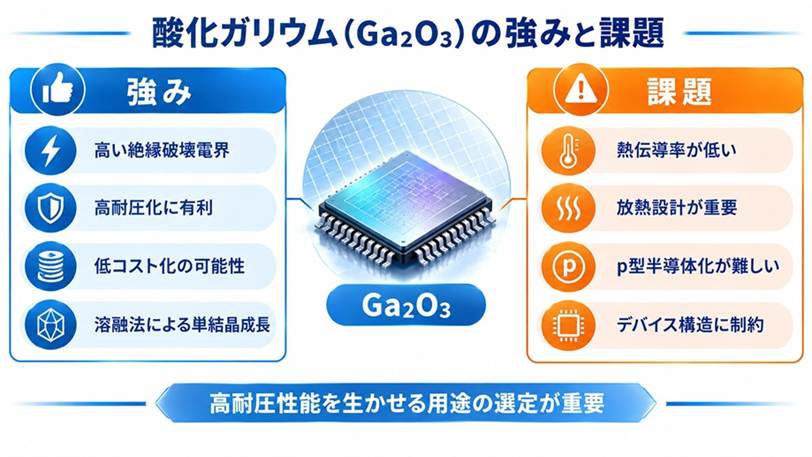
●Ga₂O₃:高耐圧・低コスト・日本主導の次世代材料
世界がGa₂O₃に注目する理由は明確です。
- 圧倒的な高耐圧性能
絶縁破壊電界は 6〜8 MV/cm と、SiCやGaNの約2倍以上です。
デバイスを薄くできるため、損失低減が期待できます。 - 低コスト化の可能性
溶融法で単結晶成長が可能で、SiCのような高価な昇華法を必要としません。
大口径化が進めば、SiCより安価な高耐圧半導体となる可能性があります。 - 日本が世界をリードしている
京都大学、FLOSFIA、ノベルクリスタルテクノロジーなど、日本勢が基礎研究から事業化まで先行しています。
●弱点(致命的になり得る2点)
- 熱伝導率が極めて低い
SiCの1/10以下で、発熱が大きい用途では熱暴走のリスクがあります。
EV主機インバータにはほぼ不適です。 - p型半導体化が困難
p型ドーピングが極めて難しく、デバイス構造が制約されます。
SBDは比較的容易ですが、MOSFETはゲート絶縁膜の信頼性が課題です。
●ダイヤモンド半導体:究極だが遠い
材料物性だけなら圧倒的ですが、量産化の壁が非常に大きいのが現状です。
<強み>
- 絶縁破壊電界:10 MV/cm以上
- 熱伝導率:2000 W/mK以上
- バンドギャップ:5.5 eV
<弱み>
- 高品質結晶の製造が難しい
- 大口径化が進まない
- p型ドーピングが難しい
- コストが桁違いに高い
2035年時点でも限定用途に留まる可能性が高いと考えられます。
3.2035年の材料別用途予測
用途は「どの材料が勝つか」ではなく、「どの用途を獲得するか」で決まります。
| 材料 | 2035年の主な用途予測 |
| Si | 汎用電源・低電圧用途 |
| GaN | 高速・小型電源(通信・充電器・AIサーバー) |
| SiC | EV主機インバータ・産業機器 |
| Ga₂O₃ | 超高耐圧・電力インフラ・HVDC |
| ダイヤモンド | 宇宙・防衛・研究用途 |
Ga₂O₃は SiCとダイヤモンドの間を埋める材料 として非常に有望です。
第3章 実用化動向と主要メーカー
1.Ga₂O₃実用化の現在地:研究段階から量産前夜へ
酸化ガリウム(Ga₂O₃)は、SiCやGaNに比べると市場形成が遅れていますが、2020年代後半から「研究開発 → 試作 → 量産準備」へと確実にステージが進んでいます。
パワー半導体の事業化は、以下の長いプロセスを経て初めて成立します。
- 材料開発(結晶成長・欠陥低減)
- 基板製造(大口径化・コスト低減)
- エピ成長(高品質薄膜)
- デバイス設計(SBD・MOSFET)
- パッケージング(放熱・信頼性)
- 量産ライン構築(歩留まり・コスト)
Ga₂O₃はこのうち 材料・基板領域で日本が世界をリードしており、デバイス・量産領域が現在の主戦場となっています。
2.実用化は「SBD → MOSFET → 高耐圧デバイス」の順で進む
現状の成熟度は次のように整理できます。
- SBD(ショットキーバリアダイオード)
すでに試作段階で、産業機器向け評価が進んでいます。 - MOSFET
ゲート絶縁膜の信頼性が課題で、2020年代後半〜30年代前半に量産の可能性があります。 - 超高耐圧デバイス(>3kV)
Ga₂O₃の強みが最も発揮される領域で、2030年代に本格化する可能性があります。
SiCがEVで普及したように、Ga₂O₃は 電力インフラ・産業機器・HVDC といった高耐圧領域で普及が進むと予想されます。
3.主要メーカーの技術と戦略(日本勢が世界をリード)
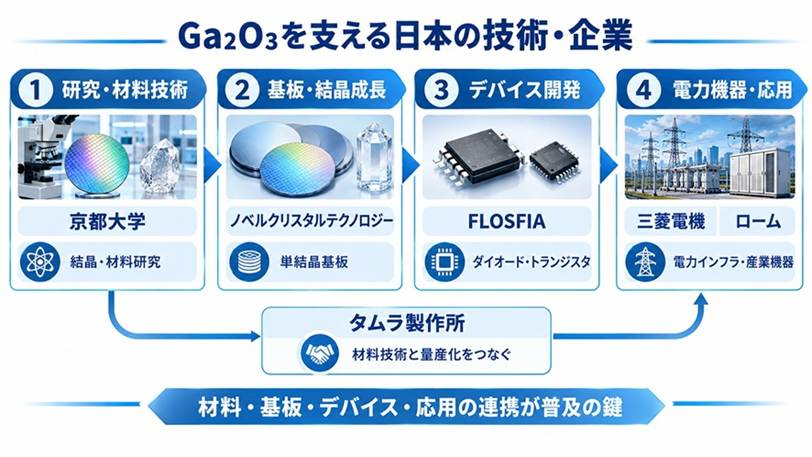
●FLOSFIA:α型Ga₂O₃で世界を先行する京都大学発スタートアップ
FLOSFIAはGa₂O₃デバイスの代表的企業であり、世界的にも最先端の研究開発を進めています。
<技術的特徴>
- α型Ga₂O₃(コランダム構造)を採用
- サファイア基板上へのエピ成長技術
- SBD・MOSFETの試作を推進
- 材料・成長・デバイス構造に関する強力な特許網
<α型のメリットと課題>
- β型より高いバンドギャップ
- SiC/GaNラインとの親和性
- 一方で熱安定性に課題があり、量産時のプロセス条件が重要
FLOSFIAは「材料技術 × デバイス設計 × 特許戦略」を組み合わせたスタートアップとして、Ga₂O₃市場の最有力プレイヤーといえます。
●ノベルクリスタルテクノロジー:基板技術で世界トップ
東京農工大学発のノベルクリスタルテクノロジーは、Ga₂O₃基板の世界的リーダーです。
<強み>
- β型Ga₂O₃単結晶育成
- 高品質エピウエハ製造
- 2インチ → 4インチ化を推進(量産性向上の鍵)
SiC市場ではWolfspeed(旧Cree)が基板供給で市場を支配しました。 Ga₂O₃でも同様に、基板メーカーが市場拡大の最初の勝者になる可能性があります。
●タムラ製作所:材料技術と量産化の橋渡し役
タムラ製作所は電子材料の老舗であり、Ga₂O₃の結晶技術・基板開発に関与しています。
- 大手メーカーとの協業が可能
- 量産プロセス構築に強み
- 大企業ならではの品質保証体制
大学発ベンチャーが技術を生み出し、既存メーカーが量産化を支援するという日本型モデルの中心的存在です。
●三菱電機:高耐圧パワー半導体の本命ユーザー
三菱電機は鉄道・電力設備・産業機器など、高耐圧領域で世界トップクラスの実績を持ちます。
<Ga₂O₃との相性が良い理由>
- EV主機インバータよりも高耐圧領域が中心
- 送配電設備・変電所・HVDCでGa₂O₃の高耐圧性能が活きる
- 社会インフラ向けは信頼性重視で、材料の置き換えが進みやすい
三菱電機がGa₂O₃を採用すれば、市場の立ち上がりが一気に加速する可能性があります。
●ローム:SiCで培ったノウハウを次世代へ
ロームはSiCパワー半導体の代表企業であり、EV向けに大規模投資を進めています。
<材料使い分けの例>
- EV主機インバータ:SiC
- 急速充電器:GaN
- 電力インフラ:Ga₂O₃
ロームのようなシステム志向の企業は、材料そのものよりも「用途最適化」を重視するため、Ga₂O₃市場が立ち上がれば有力な参入候補となります。
4.海外勢:米国・中国が静かに動き始めている
現在は日本勢が先行していますが、海外勢もGa₂O₃に注目しています。
●米国
- 空軍研究所(AFRL)
- DARPA関連プロジェクト
- North Carolina State Universityなど大学研究グループ
●中国
- 次世代半導体材料への国家投資
- SiC市場での急速な量産化の再現を狙う可能性
SiC市場では中国勢の参入で価格競争が激化しました。
Ga₂O₃でも同じ構図が起きる可能性があり、日本勢は「技術 × 量産体制」の両立が必須です。
5.Ga₂O₃量産ロードマップと世界動向
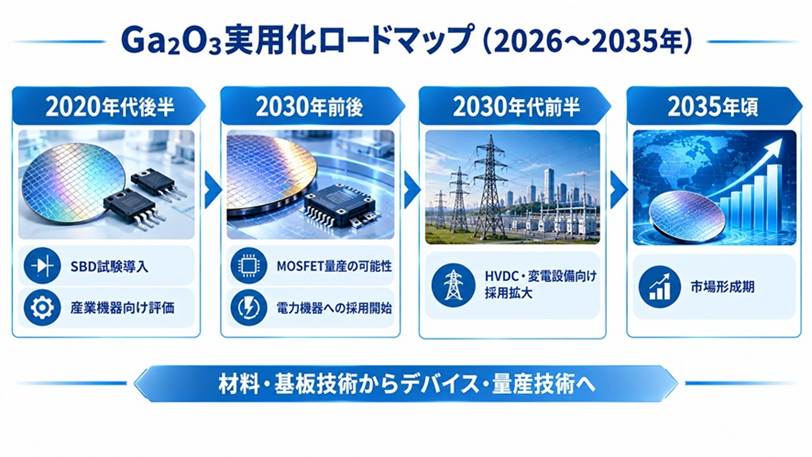
●Ga₂O₃の量産ロードマップ(2026→2035)
| 年代 | 進展内容 |
| 2020年代後半 | SBDの試験導入、産業機器向け評価 |
| 2030年前後 | MOSFETの量産可能性、電力機器向け採用開始 |
| 2030年代前半 | HVDC・変電設備向け本格採用 |
| 2035年頃 | Ga₂O₃市場が形成期に突入 |
ダイヤモンド半導体よりも実用化が近く、2035年時点では Ga₂O₃が実際に市場で使われている可能性が高いと考えられます。
●Ga₂O₃が「ポストSiC」の最有力候補である理由
- 高耐圧性能がSiCを大きく上回る
- 低コスト化の可能性が高い(溶融法)
- 日本が材料・基板で世界をリードしている
- AIデータセンター・HVDCなど新市場が拡大する
特にAI時代の電力インフラ需要は、Ga₂O₃の普及を強力に後押しします。
第4章 琵琶湖半導体構想と2035年市場予測
1.関西圏がGa₂O₃の中心地となる理由:材料技術の集積地
酸化ガリウム(Ga₂O₃)は、SiCやGaNとは異なり「材料技術」から生まれた半導体です。
そのため、材料科学・結晶成長・電子部品産業が集積する関西圏との親和性が非常に高いという特徴があります。
●関西は“材料技術の聖地”
関西には、世界的な研究機関が多数集まっています。
- 京都大学(Ga₂O₃研究の中心)
- 大阪大学(材料科学・結晶成長)
- 立命館大学(半導体プロセス)
- 滋賀県立大学(材料・環境技術)
- 産総研 関西センター(材料・デバイス研究)
さらに、電子・半導体関連企業も豊富です。
- 京セラ(電子部品・材料)
- ローム(SiCパワー半導体)
- 村田製作所(コンデンサ・材料)
- オムロン(産業機器)
- SCREEN(半導体製造装置)
- 島津製作所(分析装置)
これらは偶然ではなく、関西が長年にわたり 「材料技術 → 電子部品 → 製造装置」 という垂直統合型の産業構造を築いてきた結果です。
Ga₂O₃はまさにこの構造と完全に一致する材料であり、関西が中心地となる必然性があります。
2.琵琶湖半導体構想の実像:材料技術の国家戦略化
近年、滋賀県・京都府を中心に「琵琶湖半導体構想」と呼ばれる動きが注目されています。
これは単なる地域振興ではなく、日本の次世代半導体材料を関西で創出するという国家戦略的な意味を持ちます。
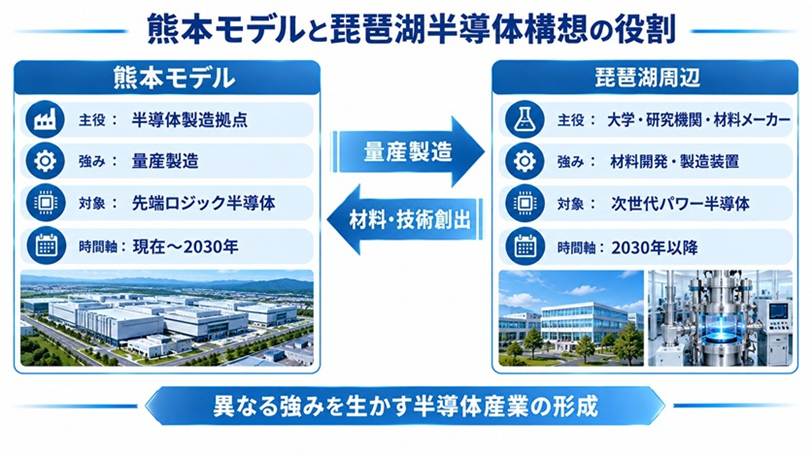
●熊本モデルとの対比で見える“役割の違い”
現在、日本の半導体政策の中心は熊本です。
TSMC進出により、ロジック半導体の量産拠点として急速に整備が進んでいます。一方、琵琶湖半導体構想は次のような特徴を持ちます。
| 項目 | 熊本 | 琵琶湖周辺 |
| 主役 | TSMC | 大学・研究機関・材料メーカー |
| 強み | 量産製造 | 材料開発・装置産業 |
| 対象 | 先端ロジック | 次世代パワー半導体(Ga₂O₃) |
| 時間軸 | 現在〜2030年 | 2030年以降 |
| キーワード | 製造拠点 | 技術創出拠点 |
熊本=現在の半導体産業
琵琶湖=次の半導体産業
という役割分担が成立しつつあります。
●Ga₂O₃が琵琶湖周辺で育つ理由
- 京都大学・農工大など材料研究の中心地が近い
- ノベルクリスタルテクノロジーなど基板メーカーが存在
- SCREEN・島津製作所など装置メーカーが揃う
- 京セラ・ロームなど電子部品メーカーが集積
- 滋賀県は水資源が豊富で半導体製造に適する
特に滋賀県は水資源が豊富で、半導体製造に必要な超純水の供給に適している点が大きな強みです。
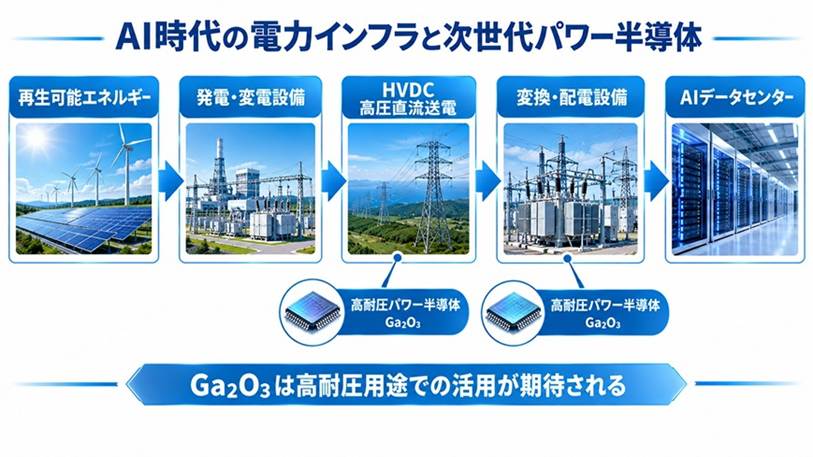
3.AI時代がGa₂O₃市場を押し上げる:電力インフラの再構築
2035年を考えるうえで重要なのは、Ga₂O₃の材料性能だけではありません。
むしろ、社会側の需要がどう変化するかです。
●AIデータセンターの電力消費は指数関数的に増加する
AIサーバーは従来のクラウドサーバーとは比較にならないほど電力を消費します。
- 2020年代前半:数十MW級
- 2030年代:数百MW〜1GW級の巨大データセンターが登場
この規模になると、電力変換効率の改善は「国家レベルの課題」になります。
Ga₂O₃は以下の領域で強みを発揮します。
- 高耐圧DC-DCコンバータ
- 変電設備
- AIデータセンター向け電力インフラ
- 再エネ統合システム
AI社会の電力インフラは、Ga₂O₃の普及を強力に後押しします。
4.HVDC(高圧直流送電)との相性:Ga₂O₃が最も輝く領域
再生可能エネルギーの大量導入により、「発電地と消費地が離れる」という問題が世界中で発生しています。
その解決策がHVDC(高圧直流送電)です。
(※ HVDC(高圧直流送電:High Voltage Direct Current)は、発電所でつくった交流電力を直流に変換して遠くまで送り、受電側で再び交流に変換して供給する送電システム)
●HVDCで求められるパワー半導体性能
HVDCでは、±500kV級の超高耐圧が必要になります。
この領域では、SiCよりもGa₂O₃の高耐圧性能が有利です。
- SiC:3 MV/cm
- Ga₂O₃:6〜8 MV/cm
Ga₂O₃は「高耐圧がすべてを決める領域」で最も輝きます。
2030年代にHVDCが普及すれば、Ga₂O₃は単なる半導体材料ではなく、日本のエネルギー政策を支える基盤技術になる可能性があります。
5.2035年の市場予測:Ga₂O₃はダイヤモンドより先に普及する
●Ga₂O₃がダイヤモンド半導体より先に普及する理由
- 量産技術が現実的(溶融法)
- 基板メーカーがすでに存在(ノベルクリスタル)
- デバイス試作が進んでいる(FLOSFIA)
- コストがSiCより安くなる可能性
- AI・HVDCという巨大市場が控えている
ダイヤモンド半導体は材料物性こそ究極ですが、
- 結晶成長
- 大口径化
- ドーピング
- コスト
の壁が極めて大きく、2035年時点では限定用途に留まる可能性が高いです。
6.日本が再び材料技術で世界をリードする可能性
1980年代、日本は半導体大国でした。その後、メモリやロジックでは韓国・台湾・米国が台頭しましたが、材料分野では日本は依然として強いという事実があります。
- フォトレジスト
- シリコンウエハ
- 高純度ガス
- CMPスラリー
- パッケージ材料
Ga₂O₃もこの流れの延長線上にあります。
もし2035年にGa₂O₃市場が本格化すれば、日本は次世代半導体材料の中心地として再び世界から注目される可能性があります。
そしてその起点の一つが、琵琶湖周辺から生まれる未来は十分に現実的です。
おわりに
酸化ガリウム(Ga₂O₃)は、SiCやGaNの次を担う超高耐圧パワー半導体として注目されています。
絶縁破壊電界はSiCの約2倍と高く、HVDCやAIデータセンターなど、2030年代に急拡大する高耐圧電力インフラで強みを発揮します。
基板量産を進めるノベルクリスタル、デバイス開発を牽引するFLOSFIAなど、日本勢が材料・基板で世界を先行している点も大きな優位性です。
滋賀・京都を中心とした「琵琶湖半導体構想」は、材料科学・装置産業が集積する関西の強みを生かし、次世代半導体の創出拠点となる可能性があります。
2035年にはGa₂O₃が実用段階に入り、日本が再び材料技術で存在感を高める未来が期待されます。