

はじめに
近年、日本の半導体産業は再び世界から大きな注目を集めています。
熊本ではTSMC、北海道千歳ではRapidus、広島ではMicronによる大型投資が進み、日本各地で半導体クラスター形成が加速しています。
そのため、多くの人が「半導体都市」と聞くと熊本や千歳を思い浮かべるでしょう。
しかし、半導体産業の未来を考える上で見落としてはならない都市があります。
それが横浜です。
横浜には巨大な半導体工場は多くありません。
しかし実際には、東京エレクトロン、Samsung、Apple、Bosch、村田製作所、京セラ、AGCなど、国内外の有力企業が研究開発機能を集中させています。
もし熊本が「半導体を作る都市」なら、横浜は「半導体を考える都市」と言えるかもしれません。
本コラムでは、なぜ横浜に研究開発拠点が集まるのか、今後どのような企業が進出する可能性があるのか、そして2040年に向けて日本の半導体地図がどのように変化していくのかを考察します。
関連記事:
◆なぜ熊本はTSMCを呼び込み「日本最大級の半導体クラスター」になったのか
◆28nmファブは2nmファブになれない― 「Rapidus千歳とTSMC熊本に見る半導体工場設計」
第1章 横浜は日本最大級の半導体R&D都市である
関連記事:
★AI半導体の性能を決めるのはパッケージだ!2026〜2030年に迫る“4大課題”と未来予測
半導体産業というと、多くの人は製造工場をイメージします。
しかし、AI時代の半導体競争において重要なのは製造能力だけではありません。
むしろ、
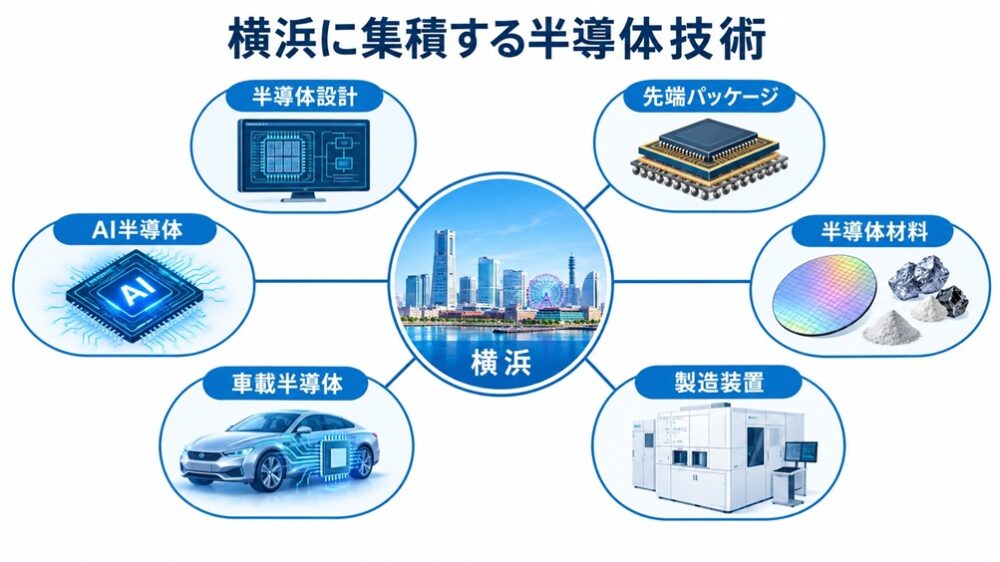
- 半導体設計
- 先端パッケージング
- 材料開発
- 製造装置
- AI向け実装技術
といった研究開発分野の重要性が急速に高まっています。
横浜はまさにこれらの機能が集中する国内有数の研究開発都市です。
近年の半導体産業では、「どこで製造するか」と同じくらい、「どこで技術を生み出すか」が重要になっています。
かつて半導体競争の中心は微細化でした。より小さなトランジスタを大量に製造できる企業が競争を制してきました。しかしAI時代に入り、その構図は大きく変わりつつあります。
現在の最先端半導体では、単純な微細化だけでは性能向上が難しくなっています。そのため、
- 複数チップを接続するChiplet技術
- HBM(高帯域幅メモリ)
- 2.5D・3D実装
- 光通信技術
- ガラス基板
- 高機能材料
といった周辺技術の重要性が急速に高まっています。
言い換えれば、現在の半導体競争は「トランジスタ競争」から「システム統合競争」へ移行しているのです。
この変化によって、製造工場だけではなく、設計、材料、装置、実装技術を研究する拠点の価値が大きく上昇しています。
横浜には、これらの技術を支える企業や研究者が集積しています。
例えば、東京エレクトロンは半導体製造装置を開発し、AGCや三菱ケミカルは先端材料を研究しています。
村田製作所や京セラは電子部品やパッケージ技術を担い、SamsungやAppleは半導体設計や先端実装技術の研究を進めています。
つまり横浜は、半導体産業を構成する多様な技術分野が一つの都市圏で結び付く、日本でも数少ない研究開発エコシステムを形成しているのです。
製造拠点である熊本や広島が「半導体を作る場所」だとすれば、横浜は「次世代半導体を生み出す場所」と言えるでしょう。
●横浜に集まる主な企業
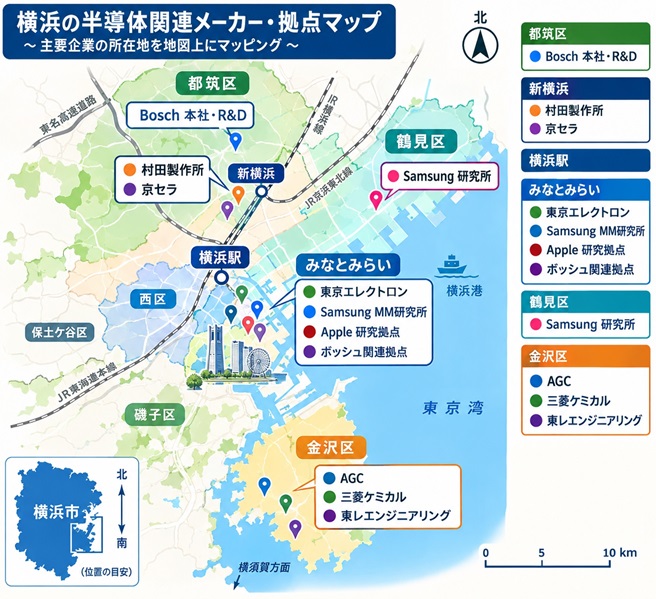
横浜には以下のような企業が研究開発拠点を置いています。
| 分野 | 主な企業 |
| 半導体製造装置 | 東京エレクトロン、東レエンジニアリング |
| 半導体材料 | AGC、三菱ケミカル |
| 電子部品 | 村田製作所、京セラ |
| 半導体設計 | Samsung、Apple |
| AI半導体関連研究 | Samsung、Apple |
| 車載半導体 | Bosch、Astemo |
特に注目すべきなのはSamsungです。
Samsungは横浜を先端パッケージング研究の重要拠点として位置付けており、HBM、2.5D実装、3D実装、ガラス基板など、AI時代の中核技術に関する研究を進めています。
これは単なる研究所誘致ではありません。
世界の半導体競争の重心が、微細化から実装技術へ移り始めていることを象徴する動きです。
実際、世界の主要半導体企業が競争しているのは製造能力だけではありません。
NVIDIA、AMD、Intel、TSMC、Samsungなどの先端企業は、AI向け半導体の性能向上を実現するため、パッケージング技術や光電融合技術への投資を拡大しています。
こうした技術は、一社だけで完結するものではありません。材料メーカー、装置メーカー、基板メーカー、電子部品メーカー、設計企業が密接に連携する必要があります。
横浜には、その連携を支える企業群が集積しています。
その意味で横浜は、単なる研究開発都市ではなく、日本の半導体産業全体を支える「技術ハブ」としての役割を担い始めているのです。
●各企業所在地
| エリア | 企業 | 主な役割 |
| みなとみらい | 東京エレクトロン | 本社・半導体製造装置開発 |
| みなとみらい | Samsung Device Solutions R&D Japan | 先端パッケージング・半導体研究 |
| みなとみらい | Apple Japan R&D | 半導体設計・光学技術研究 |
| みなとみらい | ボッシュ(一部開発拠点) | 車載半導体・ソフトウェア |
| 新横浜周辺 | 村田製作所 | 電子部品・高周波技術 |
| 新横浜周辺 | 京セラ | 半導体パッケージ・電子部品 |
| 鶴見区 | Samsung R&D Institute Japan | 材料・デバイス・プロセス研究 |
| 都筑区 | Bosch本社・R&D | 車載半導体・自動運転 |
| 金沢区 | AGC研究所 | ガラス基板・先端材料 |
| 金沢区 | 三菱ケミカル研究拠点 | 半導体材料 |
| 金沢区 | 東レエンジニアリング | 検査・実装装置 |
第2章 なぜ世界企業は横浜を選ぶのか
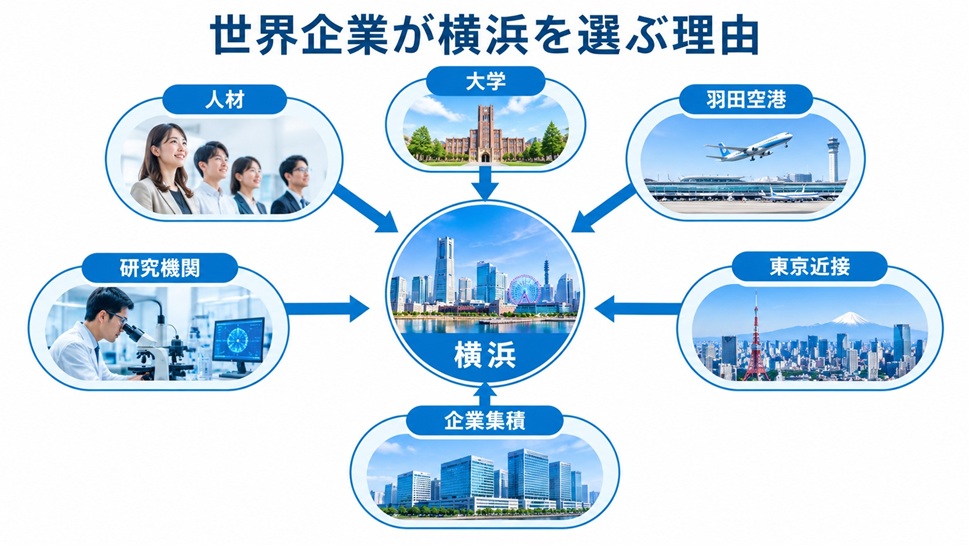
では、なぜ世界企業は横浜に研究拠点を集めるのでしょうか。
理由は単純な立地条件だけではありません。
複数の要因が重なり合い、横浜独自のエコシステムを形成しているのです。
●理由① 京浜工業地帯が生んだ技術基盤
横浜はもともと京浜工業地帯の中心地域でした。
戦後の日本経済を支えた鉄鋼、重工業、化学、電機産業が集積し、多くの製造技術や材料技術がこの地域で育まれてきました。
半導体は最先端産業として語られることが多いですが、その根底には化学、材料、精密加工、計測といった基盤技術があります。
例えば、
- フォトレジスト
- ガラス基板
- 高機能樹脂
- セラミック材料
- 精密計測技術
などは、もともと化学産業や素材産業の技術から発展したものです。
横浜周辺には、こうした基盤技術を持つ企業や研究機関が数多く存在しています。
つまり横浜は突然半導体都市になったのではなく、日本のものづくり産業が長年蓄積してきた技術資産の上に、半導体研究開発都市として発展してきたのです。
●理由② 東京に近く、東京より効率的
研究開発拠点にとって最も重要なのは、人材の確保と外部との連携です。
横浜は品川まで約20分という距離にありながら、都心よりも比較的広いオフィス空間を確保しやすく、研究施設を設置しやすい環境があります。
さらに、
- 羽田空港へのアクセス
- 新幹線利用の容易さ
- 海外企業との往来
- 国内主要拠点との連携
という点でも優れています。
研究者は工場勤務者以上に国内外を移動します。
海外本社との会議、大学との共同研究、顧客企業との技術協議など、研究開発には頻繁な人的交流が欠かせません。
そのため横浜は、製造拠点よりも研究開発拠点に適した立地と言えるのです。
SamsungやAppleが横浜を選んだ背景にも、こうした国際的なアクセス性があると考えられます。
●理由③ 最大の資産は「人材」
現在の半導体産業では、設備投資額が数兆円規模になることも珍しくありません。
しかし最終的な競争力を決めるのは設備ではなく人材です。
AI半導体、先端パッケージ、光電融合、材料開発などの分野では、高度な知識を持つ研究者や技術者の存在が不可欠です。
横浜周辺には、
- 東京科学大学
- 慶應義塾大学
- 横浜国立大学
- 横浜市立大学
- 理化学研究所
などが集積しており、研究人材の供給力に優れています。
特に近年は世界的な半導体人材不足が深刻化しています。
工場を建設することは資金があれば可能ですが、優秀な研究者を短期間で育成することはできません。
そのため企業は土地や建物以上に、人材を獲得できる地域へ研究開発投資を集中させる傾向を強めています。
横浜の最大の競争力は、この知的人材の集積にあると言えるでしょう。
●理由④ 産業エコシステムが完成している
半導体は、一社だけで完結する産業ではありません。
例えばAI向け半導体を開発する場合でも、
- 設計企業
- 製造装置メーカー
- 材料メーカー
- 基板メーカー
- 電子部品メーカー
- パッケージメーカー
- ソフトウェア企業
が密接に連携する必要があります。
近年注目されるHBMやChiplet、ガラス基板、光インターコネクトなどは、まさに複数企業の協業によって実現される技術です。
横浜には東京エレクトロン、AGC、村田製作所、京セラ、Samsung、Boschなど、多様な分野の企業が存在しています。
研究者同士が短時間で移動できる距離にいることは、想像以上に大きな価値があります。
技術課題が発生した際にすぐに打ち合わせができる環境は、開発速度を高めるからです。
これはシリコンバレーや台湾新竹サイエンスパークが発展した理由とも共通しています。
横浜は日本版の半導体イノベーション拠点として、その存在感を高めつつあるのです。
●理由⑤ AI時代の主戦場が横浜に集まり始めている
今後、横浜の価値をさらに高めるのは「AI半導体」であると考えると、現在のAI開発競争では、GPUそのものだけでなく、
- HBM
- 先端パッケージ
- 光通信
- ガラス基板
- 高機能材料
の重要性が急速に高まっています。
そして、これらの技術に関わる企業の多くが横浜周辺に研究開発機能を置いています。
AI向け半導体の競争が激しくなるほど、設計だけではなく実装や材料の重要性も高まります。
その意味で横浜は、AI時代の半導体競争を支える「見えない中核都市」になりつつあるのかもしれません。
第3章 熊本と横浜は競争相手ではない
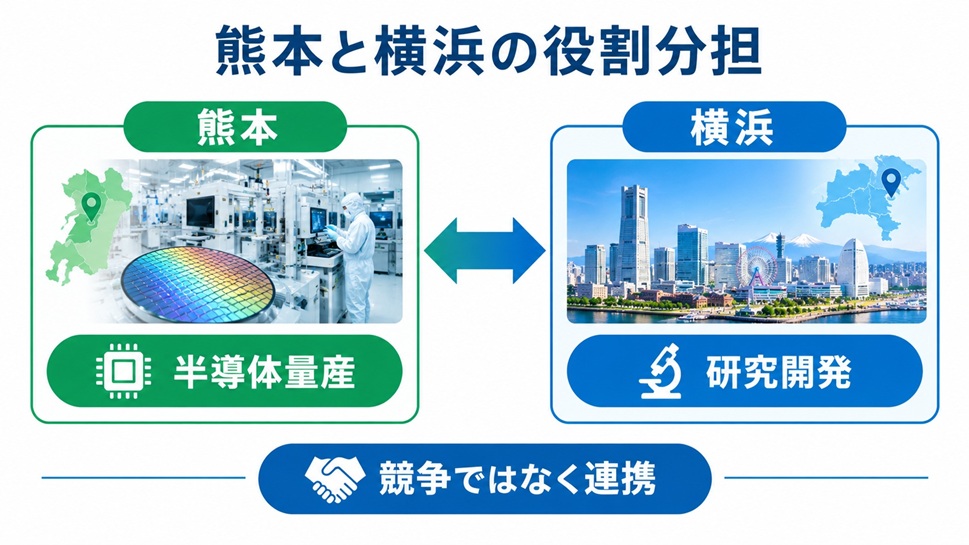
半導体関連の報道では、しばしば「熊本 vs 横浜」のような構図で語られることがあります。
TSMCが進出した熊本が注目を集める一方で、SamsungやApple、東京エレクトロンなどが研究開発機能を集積する横浜にも関心が集まっているためです。
しかし実際には、この二つの地域は競争関係にあるわけではありません。
むしろ役割が大きく異なり、互いを補完する関係にあります。
●半導体は一つの都市だけでは作れない
かつての製造業は、一つの工場や企業が多くの工程を担うことができました。
しかし現在の最先端半導体は違います。
設計から量産までには、
- 回路設計
- EDAソフトウェア
- 材料開発
- 製造装置
- 前工程
- 後工程
- 先端パッケージ
- 検査評価
など、多数の専門分野が関わります。
そのため現在の半導体産業は、一つの企業や一つの地域だけで完結する産業ではなくなっています。
むしろ世界中の技術を結び付ける巨大なネットワーク産業へ変化しているのです。
●熊本の役割は「量産」
熊本ではTSMCを中心として、大規模な半導体製造能力の整備が進んでいます。
量産工場には、
- 広大な土地
- 大量の電力
- 豊富な工業用水
- 多数のサプライヤー
が必要になります。
その意味で熊本は、日本における半導体量産の中核拠点として発展していく可能性が高い地域です。
実際、TSMC進出以降は装置メーカー、材料メーカー、部品メーカーの進出も相次ぎ、九州全体の半導体クラスター形成が進んでいます。
熊本の役割は、「世界へ向けて半導体を安定供給すること」にあると言えるでしょう。
●横浜の役割は「研究開発」
一方で横浜には、熊本のような巨大量産工場は多くありません。
しかし、
- 東京エレクトロン
- Samsung
- Apple
- AGC
- 村田製作所
- 京セラ
- Bosch
など、研究開発を担う企業が集積しています。
ここで生まれるのは製品そのものではなく、次世代技術です。
例えば、
- HBM
- Chiplet
- ガラス基板
- 光インターコネクト
- 3D実装
- 光電融合
といった技術は、今後10年以上にわたり半導体競争の中心になると予想されています。
横浜は、その未来技術を生み出す役割を担っているのです。
●海外でも「研究都市」と「製造都市」は分かれている
この構造は日本だけの特徴ではありません。
例えば米国では、
| 地域 | 主な役割 |
| シリコンバレー | 設計・研究開発 |
| アリゾナ | 半導体製造 |
| オレゴン | Intel研究開発 |
| テキサス | 製造・設計 |
という分業が進んでいます。
台湾でも、
| 地域 | 主な役割 |
| 新竹 | 研究開発 |
| 台中 | 製造 |
| 台南 | 量産拠点 |
という役割分担があります。
つまり半導体先進国では、「研究都市」と「製造都市」が共存することが一般的なのです。
日本でも同じ流れが始まっていると考えることができます。
●AI時代は分業がさらに進む
今後、この地域分業はさらに進むと考えます。
理由は、AI半導体の開発が極めて複雑になっているからです。
AI向けGPUやアクセラレータは、
- HBM
- 先端パッケージ
- 光通信
- 高機能材料
など、多数の技術を組み合わせて初めて性能を発揮します。
一つの企業がすべてを担うことはますます難しくなります。
その結果、
- 横浜で研究する
- 千歳で次世代ロジックを開発する
- 熊本で量産する
- 広島でHBMを生産する
という地域間連携の重要性が高まっていくでしょう。
●「熊本が作り、横浜が考える」
現在の日本の半導体産業を最も分かりやすく表現するなら、
「熊本が作り、横浜が考える」
という言葉になるかもしれません。
熊本と横浜は競争相手ではありません。
量産と研究開発という異なる役割を担いながら、日本の半導体産業全体を支えるパートナーなのです。
そしてAI時代が進むほど、その役割分担はさらに明確になっていくと私は考えています。
第4章 2030年代の主戦場は「先端パッケージ」
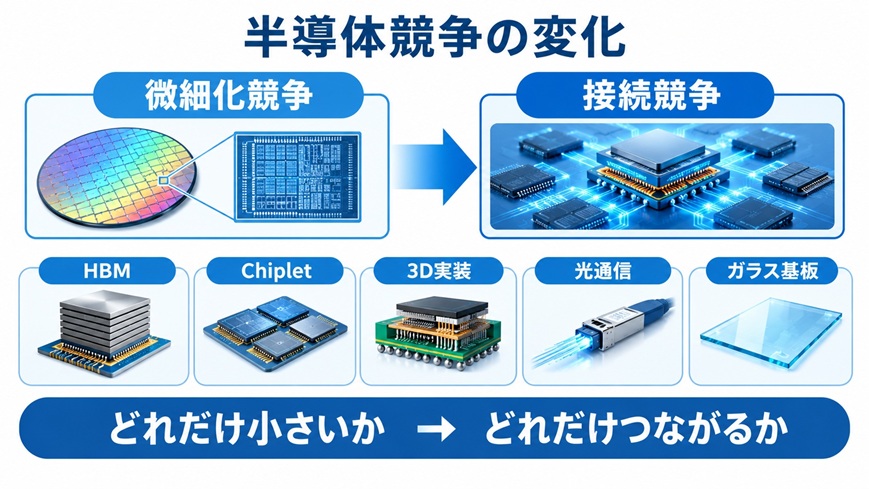
2030年代の半導体競争は、従来の微細化競争だけでは決まりません。
長年にわたり半導体業界は、「より小さく、より多くのトランジスタを集積する競争」を続けてきました。
ムーアの法則に代表されるように、微細化は性能向上の原動力でした。
しかし近年、その構図が大きく変わり始めています。
理由は、微細化そのものが極めて難しく、そして高価になっているからです。
2nmや1nm世代では、製造設備への投資額は数兆円規模に達し、一世代進むごとに開発コストも急増しています。
さらに物理的な限界も見え始めています。
つまり今後は、「より小さく作る」だけでは性能向上を実現できない時代に入ろうとしています。
●これからは「つなぐ技術」が競争力になる
AI向け半導体の進化を見ると、その変化は明確です。
現在の最先端GPUは、一枚の巨大チップだけで構成されているわけではありません。
実際には、
- GPU本体
- HBM(高帯域幅メモリ)
- 高速インターコネクト
- 電源供給回路
- 冷却機構
などが一体となって機能しています。
重要なのは、これらをどれだけ効率良く接続できるかです。
性能を決めるのはチップ単体ではなく、システム全体になりつつあります。
そのため、
- HBM
- Chiplet
- 光通信
- ガラス基板
- 3D実装
- 光電融合
といった技術が急速に注目を集めています。
これは、「微細化競争から接続競争への転換」と捉えることができます。
●HBMが象徴する半導体競争の変化
この変化を最も象徴しているのがHBMです。
現在のAI半導体では、計算能力よりもデータ転送能力がボトルネックになるケースが増えています。
どれほど高性能なGPUを開発しても、メモリからデータを高速に取り出せなければ性能を発揮できません。
そこで登場したのがHBMです。
HBMは複数のメモリチップを垂直方向に積み重ね、高速かつ低消費電力でデータを転送できる構造を持っています。
しかしHBMは単なるメモリ技術ではありません。
実際には、
- TSV
- インターポーザー
- 高精度接合技術
- 高密度配線
など、多数の先端実装技術によって成立しています。
つまり、AI競争はすでにパッケージ技術の競争になっているのです。
●Chipletが半導体設計を変える
もう一つの重要技術がChipletです。
従来は一枚の大きなチップに機能を集約していました。
しかしチップが巨大化すると、
- 歩留まり悪化
- 開発コスト増大
- 設計期間長期化
という問題が発生します。
そこで複数の小さなチップを組み合わせ、一つのシステムとして動作させるChiplet技術が注目されています。
今後のAI半導体は、Chipletを成立させるためにも、高度なパッケージング技術が不可欠です。
●次の主戦場はガラス基板と光電融合
2030年代後半になると、さらに新しい競争が始まる可能性があります。
それが、
- ガラス基板
- 光インターコネクト
- 光電融合
です。
AIモデルが巨大化するにつれて、チップ間通信の消費電力が問題になります。
現在は電気信号で通信していますが、将来的には光信号へ置き換わる可能性があります。
またガラス基板は、
- 高精度配線
- 低熱膨張
- 高周波特性
などの利点を持ち、次世代パッケージ技術の有力候補とされています。
これらはすべて、「より小さく作る技術」ではなく、「より効率良くつなぐ技術」です。
●なぜ横浜の価値が高まるのか
ここで重要なのが横浜の存在です。
横浜には、
- 東京エレクトロン
- AGC
- 村田製作所
- 京セラ
- Samsung
などが集積しています。
これらの企業はいずれも先端パッケージ時代に重要な役割を担う企業です。
東京エレクトロンは製造装置。
AGCはガラス基板や材料。
村田製作所は高周波部品。
京セラはパッケージ基板。
SamsungはHBMや先端実装技術。
つまり横浜には、先端パッケージ時代を支える主要プレーヤーが集まっているのです。
●「どれだけ小さいか」から「どれだけつながるか」へ
私は2030年代の半導体産業を象徴する言葉は、「微細化の時代から統合の時代へ」だと考えています。
これからの競争は、「どれだけ小さく作れるか」 ではなく、「どれだけ効率良くつなげられるか」 によって決まります。
その主戦場が先端パッケージであり、その中心の一つとして横浜の存在感は今後さらに高まっていくでしょう。
第5章 次に横浜へ来る可能性がある企業
関連記事:
★【2030年・2040年の半導体業界】NVIDIAが描く未来と若者が知るべき成長とリスク
★エヌビディア vs ブロードコム ― 株価10倍時代に見る“成長の本質”
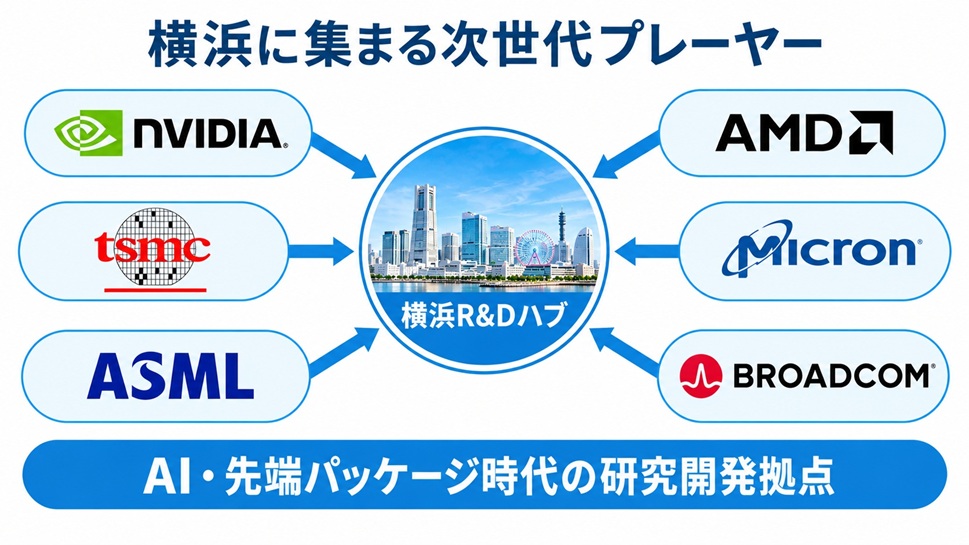
現在の流れが続くと仮定した場合、今後横浜への研究開発投資を拡大する可能性がある企業として、いくつかの有力候補が考えられます。
もちろん将来の投資判断は企業戦略や国際情勢に左右されるため断定はできません。
しかし現在の技術トレンドと企業の研究開発ニーズを見ると、横浜がさらに国際的な半導体研究開発都市へ成長する可能性は十分にあります。
その鍵となるのが、AI半導体と先端パッケージです。
●最有力候補① NVIDIA
私が最も可能性が高いと考える企業の一つがNVIDIAです。
現在、AI半導体市場を牽引しているのはGPUであり、その中心にいるのがNVIDIAです。
しかしNVIDIAの競争力はGPUチップ単体だけではありません。
実際には、
- HBM
- Chiplet
- 高速インターコネクト
- 光通信
- 先端パッケージ
といった技術との統合によって実現されています。
横浜周辺には、これらの技術を支える企業が多数存在します。
NVIDIAにとって横浜は、日本市場向け営業拠点というよりも、先端実装技術や材料技術との連携拠点として価値を持つ可能性があります。
●最有力候補② TSMC
TSMCも有力候補の一つです。
現在、TSMCの日本での象徴的な拠点は熊本ですが、熊本の役割は量産です。
一方でTSMCが今後さらに強化しなければならないのは、
- CoWoS
- SoIC
- Chiplet
- 光電融合
- 次世代パッケージ
などの研究開発分野です。
これらは製造工場だけでは完結しません。
材料メーカー、装置メーカー、電子部品メーカーとの共同研究が不可欠です。
その意味で、横浜はTSMCにとって研究開発ネットワークの重要な候補地となり得ます。
●最有力候補③ ASML
半導体製造装置の世界的リーダーであるASMLも注目企業です。
EUV露光装置で知られるASMLですが、今後の競争は露光だけではありません。
先端パッケージ工程向けの計測、検査、実装技術との連携も重要になります。
横浜には東京エレクトロンをはじめ、多くの装置関連企業が集積しています。
もしASMLが日本で研究機能を拡大するのであれば、横浜は有力候補の一つになるでしょう。
◆有力候補① AMD
AMDはChiplet戦略の先駆者として知られています。
AI向けアクセラレータ市場でも存在感を高めており、今後はパッケージ技術の重要性がさらに増していきます。
特に、
- 高速メモリ接続
- 高密度実装
- 光通信
などの分野では、日本企業との連携余地が大きいと考えられます。
◆有力候補② Broadcom
BroadcomはAI時代において最も注目される企業の一つです。
同社はAI向けカスタム半導体や高速ネットワーク製品で急成長しています。
AIデータセンターが巨大化するほど、
- 光通信
- 高速スイッチ
- パッケージ技術
の重要性が増します。
横浜にはその関連企業が多数存在しており、研究開発拠点としての魅力を持っています。
◆有力候補③ Micron
Micronも横浜との親和性が高い企業です。
現在、日本では広島がHBM開発・生産拠点として注目されています。
しかしHBM競争はメモリだけでは成立しません。
重要なのは、
- パッケージ
- 基板
- 接続技術
- 材料
との連携です。
横浜にはこれらの分野の企業が集積しているため、Micronが研究開発機能を強化する可能性も考えられます。
●2040年に向けて増えるのは「工場」ではなく「頭脳」
ここで重要なのは、横浜に集まる可能性が高いのは巨大工場ではないということです。
熊本や北海道千歳のような量産拠点は、今後も地方に立地する傾向が続くでしょう。
一方で横浜が集積するのは、
- 研究者
- 設計者
- 材料技術者
- パッケージ技術者
- ソフトウェア技術者
といった知識集約型人材です。
つまり横浜は「作る都市」ではなく、「未来の技術を設計する都市」として発展していく可能性があります。
●横浜は日本版シリコンバレーになれるのか
もちろん横浜がシリコンバレーそのものになるとは考えていません。
しかし、
- 東京に近い
- 国際企業が集積している
- 大学や研究機関が多い
- 材料から装置まで揃っている
という特徴を見ると、日本国内では極めて特殊な存在です。
そしてAI時代の半導体競争が「研究開発力」と「異業種連携力」によって決まるのであれば、横浜の重要性は今後さらに高まるでしょう。
私は2040年に向けて、横浜が日本最大級の半導体研究開発ハブとして存在感を強めていく可能性があると考えています。
第6章 2040年、日本版半導体ネットワーク国家へ
2040年に向けて、日本の半導体産業は一極集中ではなく、ネットワーク型へ進化すると考えられます。
かつての産業政策では、一つの地域に企業や工場を集積させることが競争力につながると考えられていました。
実際、台湾の新竹サイエンスパークや韓国の京畿道、中国の深圳などは、巨大な産業集積地として発展してきました。
しかしAI時代の半導体産業は、従来とは異なる構造へ変化しつつあります。
なぜなら、最先端半導体は一つの企業、一つの工場、一つの地域だけで完結できるほど単純ではなくなったからです。
設計、材料、製造装置、前工程、後工程、パッケージング、メモリ、ソフトウェアが高度に連携して初めて競争力を生み出します。
つまり、これから重要になるのは「集積」だけではなく、「連携」なのです。
●日本はすでに地域分業型へ進化し始めている
興味深いことに、日本ではすでにその兆候が見え始めています。
現在の半導体地図を整理すると、各地域が異なる役割を担っています。
| 地域 | 主な役割 |
| 横浜 | 研究開発・材料・製造装置 |
| 東京 | AI企業・設計・本社機能 |
| 千歳 | 次世代ロジック半導体 |
| 熊本 | 半導体量産 |
| 広島 | DRAM・HBM |
| 四日市・北上 | NANDメモリ |
| 関西圏 | 材料・電子部品 |
| 全国各地 | パッケージ・検査・実装 |
それぞれの地域が持つ産業基盤や人材、大学、企業集積を活かした結果として形成されつつある新しい産業構造です。
●日本の強みは「フルスタック」であること
半導体産業を語る際、日本は製造で台湾に及ばず、設計で米国に及ばないという議論がよくあります。
しかし別の見方をすると、日本には世界でも珍しい強みがあります。
それは半導体産業に必要なほぼ全ての要素を国内に持っていることです。
例えば、
- シリコンウェハー
- フォトレジスト
- 製造装置
- 精密計測機器
- 電子部品
- パッケージ基板
- 半導体工場
- メモリ製造
まで 幅広く存在しています。
世界を見ても、これほど多くの要素技術を国内で保有している国は多くありません。
AI時代の半導体競争では、この「総合力」が再評価される可能性があります。
●横浜はネットワークの頭脳になる
このネットワークの中で、横浜はどのような役割を担うのでしょうか。
横浜が「頭脳」の役割を担うと考えられます。
熊本が量産を担い、広島がメモリを担い、千歳が次世代ロジックを担うのであれば、横浜はそれらを支える技術開発の中心になります。
特に今後重要になる、
- HBM
- Chiplet
- ガラス基板
- 光インターコネクト
- 光電融合
- 先端パッケージ
といった分野では、製造能力よりも研究開発能力が競争力を左右します。
そしてその研究開発を支える企業群が、すでに横浜周辺に集積しています。
言い換えれば、熊本が工場都市なら、横浜は技術都市なのです。
●AI国家を支える「半導体回廊」が形成される
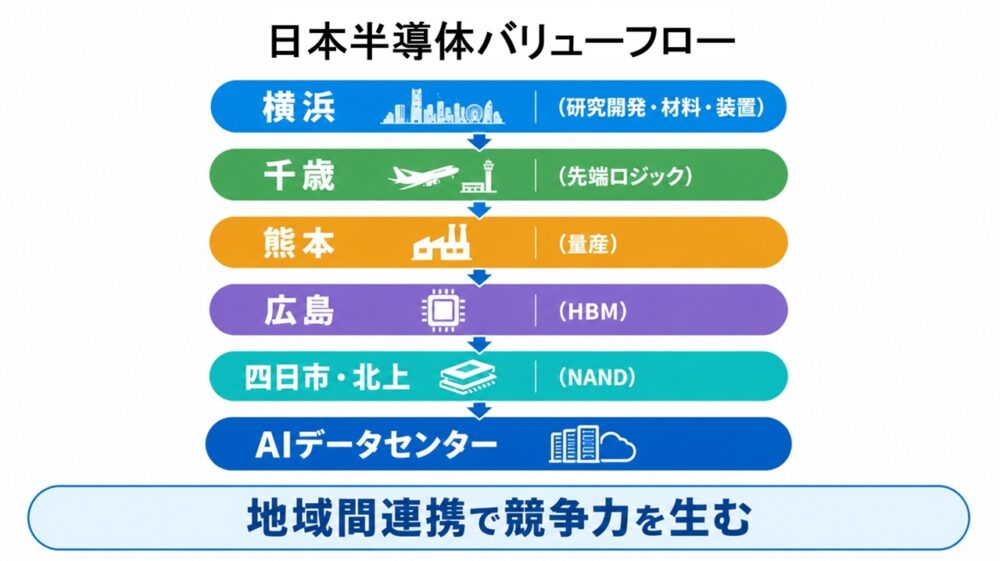
2040年に向けて、私は日本各地が一本の産業ネットワークとして結ばれていくと考えています。
イメージとしては、
横浜(研究開発・材料・装置)
↓
千歳(先端ロジック)
↓
熊本(量産)
↓
広島(HBM)
↓
四日市・北上(NAND)
↓
国内パッケージ拠点
↓
AIデータセンター
という流れです。
これは単なる工場群として各地域が競争するのではなく、役割分担によって一つの巨大な供給網として機能する姿です。
●地域間競争から地域間連携へ
これまでの日本では、企業誘致や工場建設を巡って地域間競争が行われてきました。
しかしAI時代の半導体産業では、その考え方だけでは十分ではありません。
重要なのは、「どの地域が勝つか」ではなく、「日本全体としてどのようなネットワークを構築できるか」です。
半導体はもはや単独の企業や地域で完結する産業ではありません。
研究、設計、製造、実装、運用が結び付いた巨大なエコシステムです。
その意味で、2040年に向けた日本の競争力は、地域ごとの強みをどれだけ連携できるかによって決まるでしょう。
●熊本が作り、広島が記憶し、千歳が最先端を担い、横浜が考える
現在の日本の半導体産業を象徴する言葉があるとすれば、
「熊本が作り、広島が記憶し、千歳が最先端を担い、横浜が考える」
という表現になるかもしれません。
AI時代の半導体競争は、もはや一つの企業や都市だけで勝てる時代ではありません。
2040年に向けて日本は、「地域間競争の国」から「地域間連携の国」へ変化していく可能性があります。
そしてそのネットワークの中で横浜は、日本の半導体産業の未来を構想する研究開発都市として、ますます重要な存在になっていくでしょう。
まとめ
横浜は半導体を大量生産する都市ではありません。
しかし、東京エレクトロン、Samsung、Apple、村田製作所、京セラ、AGCなどが集積し、設計、材料、装置、先端パッケージングを担う日本有数の研究開発都市へと成長しています。
AI時代の競争軸が微細化からHBM、Chiplet、光通信、ガラス基板などの実装技術へ移る中、その重要性はさらに高まるでしょう。
2040年に向けて、日本は熊本の量産、千歳の先端ロジック、広島のHBM、横浜の研究開発が連携する「半導体ネットワーク国家」へ進化し、横浜はその頭脳として中核的な役割を担う可能性があります。