
はじめに
「生成AIの普及により、世界ではこれまでにない規模でAIインフラ投資が進んでいます。
その象徴として注目されているのが、GPUや半導体を中心としたAI関連産業です。
しかし、その一方で見落とされがちな重要な変化もあります。
それは、『AIを支える巨大な計算基盤をどこに建設するのか』という点です。
AIはクラウド上で動いているように見えますが、実際には膨大な電力と通信インフラを必要とする巨大なデータセンターによって支えられています。
そして、その立地は単なる不動産開発の問題にとどまりません。
電力網、再生可能エネルギー、通信網、建設投資、さらには地域経済の将来にまで大きな影響を与える可能性があります。
2035年を見据えたとき、日本のどの地域がAI時代の中心地となるのでしょうか。
本コラムでは、AIデータセンターの立地予測に加え、その後に続く運用・保守産業まで含めて考察します。
1.AIデータセンターはなぜ地方へ向かうのか
かつてデータセンターは、東京や大阪といった大都市圏に集中していました。
利用者に近い場所に設置した方が、通信遅延を抑えられるためです。
しかし、AI時代になると事情が大きく変わります。
AIデータセンターが最も必要とするのは、膨大な電力です。
1-1 なぜAIはこれほど電力を必要とするのか
従来のデータセンターは、主にWebサイトやクラウドサービスを運用するためのサーバーが中心でした。
しかし生成AIの学習や推論には、数万個から、将来的には数十万個規模のGPUが同時に稼働します。
さらに、最新のGPUは1台あたり700〜1,000W近い電力を消費するものも登場しており、GPUだけで巨大な工場並みの電力を必要とします。
AI時代のデータセンターが「情報工場」と呼ばれる理由は、まさにここにあります。
現在の大規模AIデータセンターは、1つの施設で数十万世帯分に相当する電力を消費するケースもあります。
その結果、従来のように都市近郊だけで需要を吸収することが難しくなってきています。
首都圏では、すでに以下の問題が顕在化しています。
- 電力供給余力の不足
- 土地価格の高騰
- 建設コストの上昇
- 冷却コストの増加
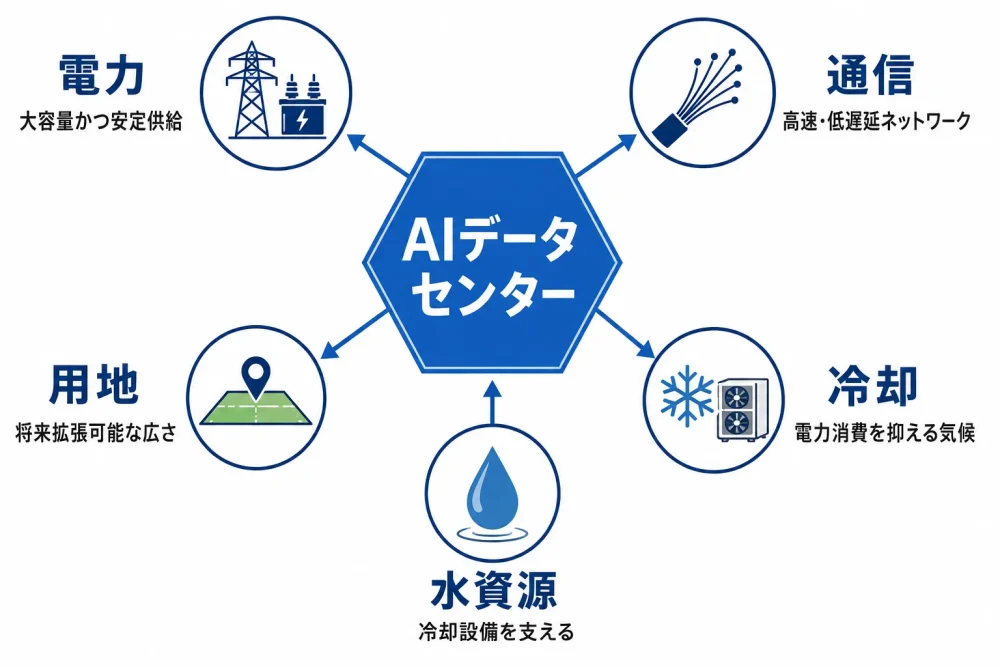
一方で、地方には以下の強みがあります。
- 広大な土地
- 再生可能エネルギー
- 冷涼な気候
- 将来の拡張余地
AI時代のデータセンター立地は、「利用者に近い場所」から「電力に近い場所」へと確実にシフトしつつあります。
2.2035年の有力候補地を予測する
AIデータセンターの立地は、「利用者の近さ」よりも「電力の近さ」が重要になる時代へと移行しています。
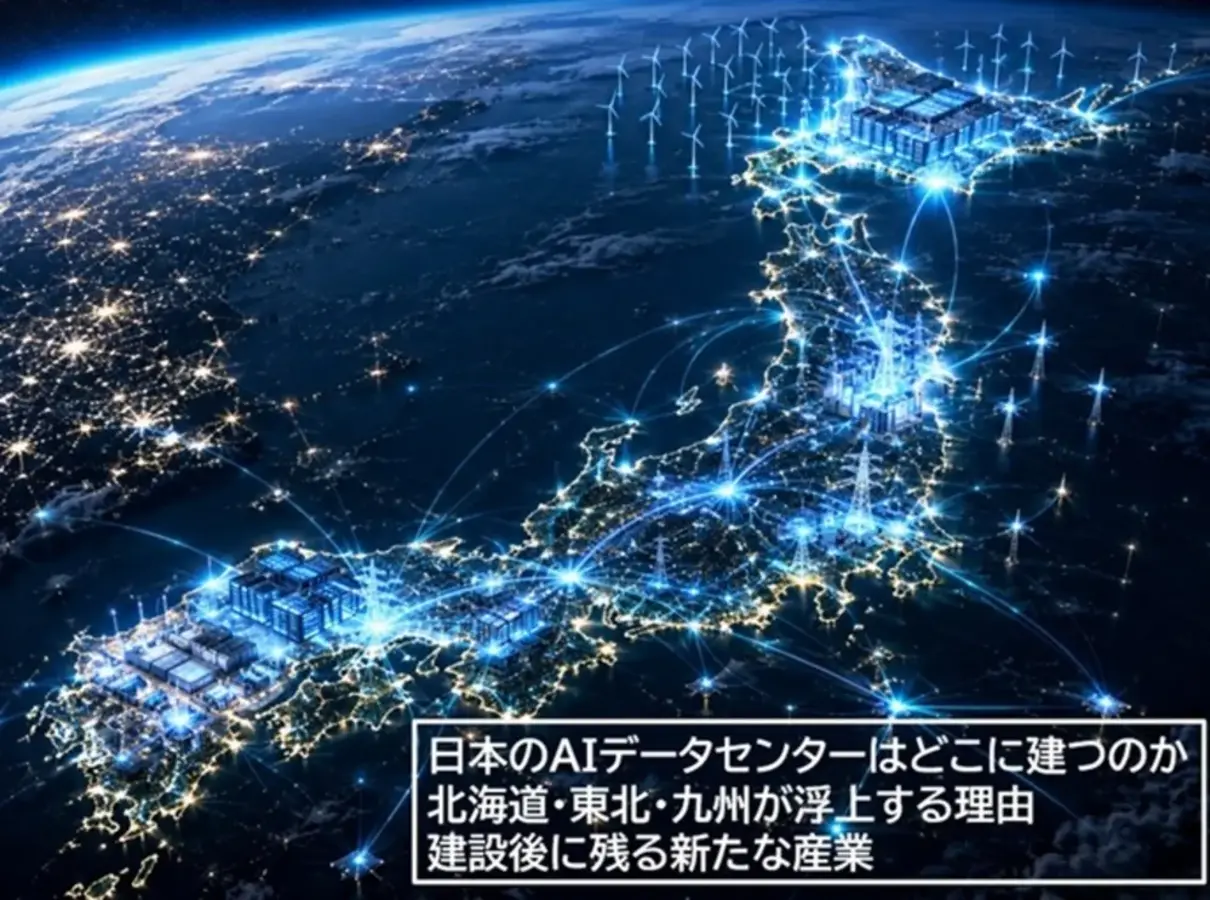
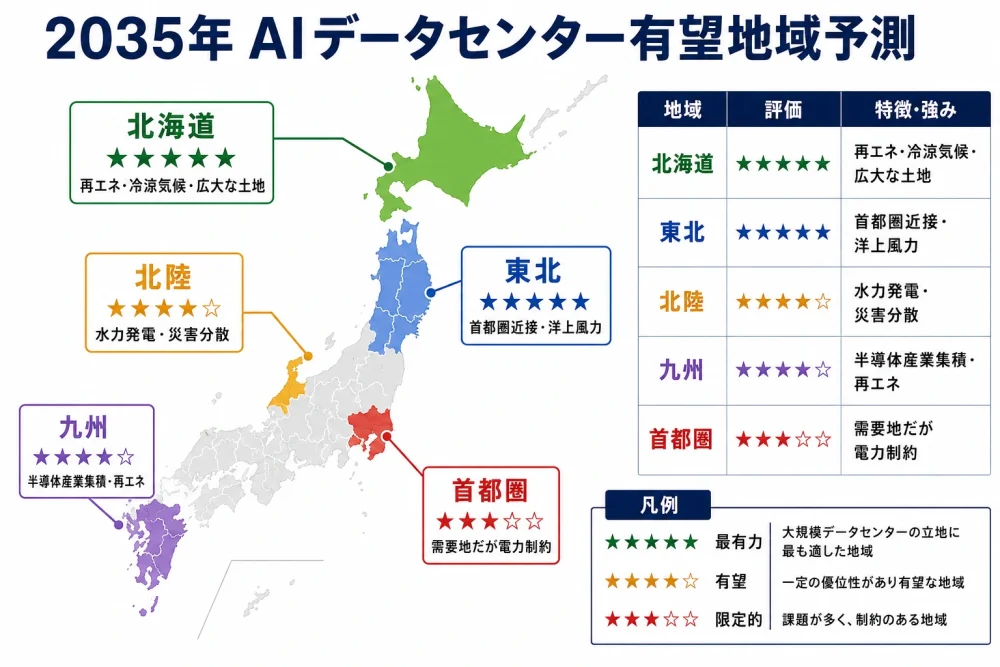
その中で、2035年の日本で最も有力な候補地として浮上するのが 北海道・東北・九州 の3地域です。
2-1 北海道 ― 国内唯一の“GW級AI計算拠点”候補
北海道は、国内最大級の洋上風力ポテンシャルと冷涼な気候、そして広大な土地を持つ、日本で最も大規模なAI計算拠点を形成できる地域です。
- 数十GW級の洋上風力ポテンシャル
- 年間を通じた自然冷却の活用
- 千歳・苫小牧周辺で半導体・空港・港湾との連携が可能
- 数十万GPU規模の拡張にも対応しやすい土地余力
課題は、本州への送電容量(北本連系線)の制約です。
しかし、世界的には「電力の近くにデータセンターを建てる」流れが主流であり、むしろ北海道はその潮流に最も適合しています。
2-2 東北 ― 首都圏を支える“AI電力基地”候補
東北の最大の強みは、首都圏に近く通信遅延を抑えられることです。
さらに、洋上風力・水力・地熱など、多様な再生可能エネルギー資源を持つ点も魅力です。
- 首都圏向けサービスで低遅延を実現
- 再エネの多様性(洋上風力・水力・地熱)
- 送電網強化が進めば、首都圏のAI電力基地として機能
北海道ほどの土地余力や再エネ規模はありませんが、首都圏を支える電力供給地としての役割が大きくなります。
2-3 九州 ― 半導体×AIインフラの“産業クラスター”候補
九州は、TSMC進出を契機に、日本最大級の半導体産業集積地へと成長しています。
AIデータセンターは単独では価値を生みませんが、半導体・通信・大学・人材育成が連携する地域では大きな価値を発揮します。
- 材料・装置・通信・大学が集まる半導体クラスター
- 太陽光・地熱などの再エネが豊富
- AIインフラと半導体産業が融合しやすい環境
本州からの距離はありますが、産業クラスター内でAI計算資源を活用するモデルが成立しやすい地域です。
●北海道・東北・九州の比較一覧表
| 地域 | 主な強み | 再エネポテンシャル | 立地・ 通信 | 産業集積 | 主な課題 |
| 北海道 | ・国内最大級の再エネ潜在力 ・冷涼な気候で冷却効率が高い ・広大な土地で大規模拡張が容易 | 洋上風力を中心に数十GW級 | 本州から遠いが国際通信ルート拠点化の余地 | 千歳・苫小牧で半導体・空港・港湾と連携可能 | 本州への送電容量不足 |
| 東北 | ・首都圏に近く低遅延 ・多様な再エネ(洋上風力・水力・地熱) | 再エネ開発余地が大きい | 首都圏向けサービスの遅延を抑えやすい | 産業集積は限定的だが電力基地として有望 | 土地・再エネ規模は北海道ほど大きくない |
| 九州 | ・半導体産業の集積(TSMC等) ・電力/通信/人材が連携しやすい | 太陽光・地熱が豊富 | 本州から距離はあるが産業クラスター内で活用 | 日本最大級の半導体クラスター | 再エネは天候依存が大きい |
●3地域の特徴
- 北海道:再エネ × 冷涼 × 広大な土地 → 日本唯一のGW級AI拠点候補
- 東北:首都圏近接 × 多様な再エネ → AI電力基地として最適
- 九州:半導体クラスター × 再エネ → 産業融合型AI圏の中心地
2-4 現実になり始めたAIデータセンター計画
ここまで北海道・東北・九州を有力候補地として整理してきましたが、こうした予測は決して空想ではありません。
すでに日本国内では、AIデータセンターや大規模クラウドデータセンターの建設計画が相次ぎ、数千億円から兆円規模の投資が動き始めています。
特に注目されるのは、AI向けGPUクラスターを収容できる大規模・高電力型データセンターです。
従来のデータセンターが10〜30MW規模であったのに対し、ソフトバンクが大阪・堺市で進める施設は150MWでスタートし、将来的には400MW超も視野に入れています。
さらに、茨城県つくば市では1GW級の構想も進んでいます。
1GWとは、原子力発電所1基に匹敵する規模であり、AI時代のデータセンターが“情報工場”と呼ばれる理由を象徴しています。
2-5 どの地域がGW級の電力供給能力を確保できるか。
AIインフラ競争の勝敗は、「電力供給能力を確保できるか」の一点で決まります。
この視点から、北海道・東北・九州が注目されています。
国内の主なAIデータセンター計画
(2026年時点、※各社公表資料などを参考に作成。計画段階を含む。)
| 建設予定・ 稼働 | 建設地 | 運営主体 | 規模 | 投資額 |
| 2026年 稼働予定 | 大阪府堺市 | ソフトバンク | 約150MW(将来250~400MW超へ拡張構想) | 土地・建物取得約1,000億円、総投資は最大1兆円規模との報道 |
| 2024~2026年 | 国内既存拠点 | マイクロソフト | AI・クラウド基盤増強 | 約4,400億円 |
| 2026~2029年 | 国内複数地域 | マイクロソフト | AIインフラ増強 | 約1.6兆円 |
| 2025~2030年頃 | 茨城県つくば市 | Goodman Group | 最大1GW級構想 | 非公表 |
| 計画進行中 | 北海道 | AI関連事業者各社 | AI向け大型拠点構想 | 非公表 |
| 2025~2030年 | 東京圏・大阪圏 | AirTrunk | 約530MW規模へ拡張 | 数千億円規模 |
3.建設ラッシュで恩恵を受ける産業
AIデータセンターは、完成すると外からは目立たない存在ですが、建設段階では巨大な経済効果を生み出します。
1つの大型施設だけでも、数千億円規模の投資が必要となり、その波及効果は建設業界にとどまりません。
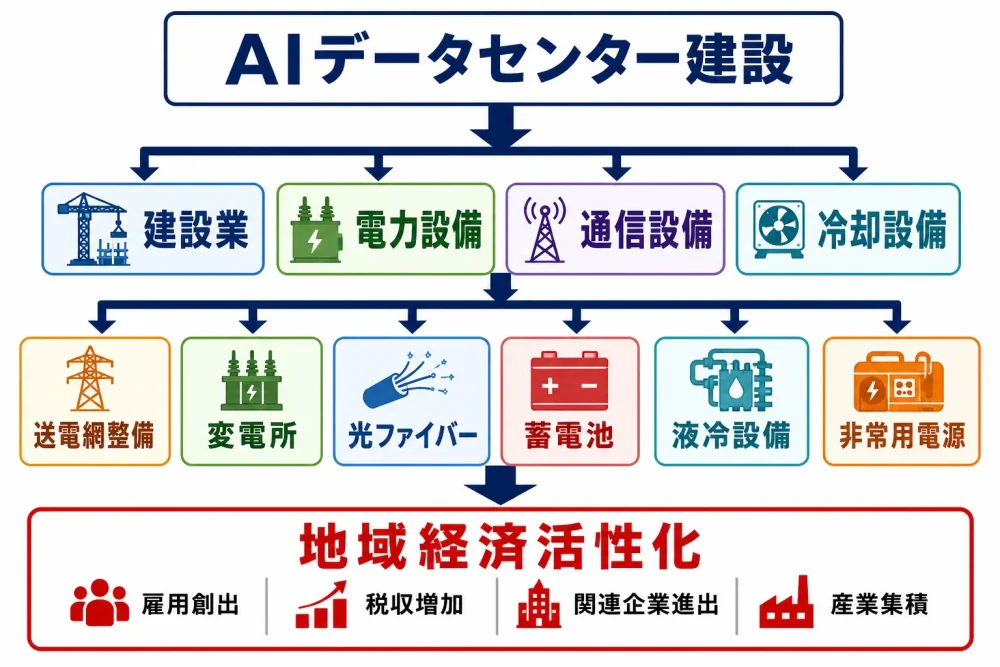
まず不可欠となるのが電力インフラの整備です。
数百MW〜GW級のAIデータセンターを支えるためには、変電所の新設や送電網の増強が必須となり、受変電設備や電力ケーブルの需要が急拡大します。
さらに、データセンターの中核を支える以下の設備がインフラととして必要になります。
- 光ファイバー網
- 通信装置
- 液冷・空冷システム
- 非常用電源
- 大容量蓄電池
AIデータセンターは単なる建物ではなく、電力・通信・冷却・建設が一体となった巨大な産業インフラであり、その規模はかつての製鉄所や石油コンビナートに匹敵します。
3-1 AIデータセンター建設で恩恵を受ける企業とは
AIデータセンター建設は、単に建物を建てるだけのプロジェクトではありません。
実際には、電力・冷却・通信・建設・蓄電・運用といった多様な産業が関わる巨大なサプライチェーンによって支えられています。
特に、数百MW〜GW級のAIデータセンターでは、受変電設備、液冷システム、光通信ネットワーク、非常用電源など、従来のデータセンターとは比較にならない規模の設備投資が必要になります。
以下に、AIデータセンター建設・運用で恩恵を受ける企業を、カテゴリ別に整理した一覧表を示します。
●AIデータセンター建設・運用で恩恵を受ける企業一覧表(カテゴリ別)
① 電力インフラ(変電・送電・電力設備)
| 区分 | 企業名 | 主な領域 |
| 国内 | 日立製作所 | 変電設備・GIS・電力制御 |
| 国内 | 東芝エネルギーシステムズ | 変圧器・受変電設備 |
| 国内 | 三菱電機 | 電力システム・高圧開閉器 |
| 国内 | 明電舎 | 変電設備・電力制御 |
| 国内 | 富士電機 | 電源装置・電力機器 |
| 国内 | 住友電気工業 | 超高圧電力ケーブル |
| 国内 | 古河電工 | 電力ケーブル・送電ソリューション |
| 国内 | 関電工・きんでん | 大規模電気工事 |
| 海外 | ABB(スイス) | 世界最大級の電力設備 |
| 海外 | Siemens(独) | 電力インフラ全般 |
| 海外 | GE Vernova(米) | 変圧器・電力設備 |
② 冷却設備(液冷・空冷・チラー)
| 区分 | 企業名 | 主な領域 |
| 国内 | 荏原製作所 | 産業用ポンプ・冷却 |
| 国内 | 前川製作所 | 冷凍・冷却設備 |
| 国内 | ダイキン工業 | 空調・冷却技術 |
| 国内 | 三菱重工サーマルシステムズ | チラー・冷却設備 |
| 国内 | オリオン機械 | 産業用チラー |
| 国内 | タクマ | 熱交換器 |
| 海外 | Vertiv(米) | DC冷却の世界大手 |
| 海外 | Schneider Electric(仏) | 液冷・空冷 |
| 海外 | Stulz(独) | データセンター空調 |
| 海外 | CoolIT Systems(加) | 液冷のリーダー |
③ 通信インフラ(光ファイバー・光モジュール)
| 区分 | 企業名 | 主な領域 |
| 国内 | 古河電工 | 光ファイバー世界大手 |
| 国内 | フジクラ | 光通信ケーブル |
| 国内 | 住友電工 | 光ファイバー・光部品 |
| 国内 | NTTエレクトロニクス | 光デバイス |
| 国内 | オプトクエスト | 光フィルタ |
| 国内 | 日本オクラロ | 光モジュール |
| 海外 | Broadcom(米) | 光トランシーバー |
| 海外 | Coherent(米) | 光デバイス |
| 海外 | Lumentum(米) | 光モジュール |
| 海外 | Cisco(米) | ネットワークスイッチ |
| 海外 | Arista Networks(米) | AI向けネットワーク |
④ 建設・設備工事(ゼネコン・電気工事)
| 区分 | 企業名 | 主な領域 |
| 国内 | 清水建設 | DC建設トップクラス |
| 国内 | 大成建設 | 大規模DC建設 |
| 国内 | 鹿島建設 | DC・半導体工場 |
| 国内 | 大林組 | インフラ建設 |
| 国内 | 竹中工務店 | 設備比率の高い建築 |
| 国内 | きんでん・関電工 | 電気工事 |
| 海外 | Turner Construction(米) | 大規模DC建設 |
| 海外 | Skanska(北欧) | インフラ建設 |
⑤ 非常用電源・蓄電池(UPS・BESS)
| 区分 | 企業名 | 主な領域 |
| 国内 | 日立エナジー | UPS・蓄電池 |
| 国内 | 東芝インフラシステムズ | BESS |
| 国内 | GSユアサ | 産業用蓄電池 |
| 国内 | 村田製作所 | 電池・電源モジュール |
| 国内 | ニチコン | 蓄電システム |
| 海外 | Eaton(米) | UPS世界大手 |
| 海外 | Schneider Electric(仏) | UPS・電源管理 |
| 海外 | Tesla Megapack(米) | 大規模蓄電池 |
⑥ ラック・筐体・電源管理(PDU)
| 区分 | 企業名 | 主な領域 |
| 国内 | サンワサプライ | ラック・PDU |
| 国内 | ニプロン | 産業用電源 |
| 国内 | オムロン | 電源制御 |
| 海外 | Rittal(独) | ラック・冷却 |
| 海外 | APC(仏) | PDU・電源 |
| 海外 | Vertiv(米) | ラック冷却 |
⑦ GPUサーバー・AIサーバー(運用フェーズ)
| 区分 | 企業名 | 主な領域 |
| 国内 | NEC | AIサーバー |
| 国内 | 富士通 | HPC・AIサーバー |
| 国内 | 日立製作所 | サーバー・ストレージ |
| 国内 | PFN | AIインフラ構築 |
| 海外 | NVIDIA | GPU |
| 海外 | AMD | GPU・CPU |
| 海外 | Intel | CPU・AIアクセラレータ |
| 海外 | Supermicro | AIサーバー |
| 海外 | Dell / HPE | DC向けサーバー |
⑧ 運用・保守(O&M)
| 区分 | 企業名 | 主な領域 |
| 国内 | NTTデータ | 運用・監視 |
| 国内 | IIJ | データセンター運用 |
| 国内 | さくらインターネット | DC運用 |
| 国内 | KDDI | 大規模DC運用 |
| 国内 | ソフトバンク | AI向けDC構築・運用 |
| 海外 | Equinix(米) | 世界最大のDC運用 |
| 海外 | Digital Realty(米) | 大規模DC運用 |
AIブームというとGPUメーカーばかりが注目されがちですが、実際には電力、冷却、通信、建設、蓄電、運用といった周辺インフラ企業こそが、AIデータセンター拡大の最大の受益者となります。
AIデータセンターは、単なる建物ではなく、複数の産業が連携して成立する巨大なインフラであり、その建設ラッシュは幅広い企業に新たな成長機会をもたらしています。
4.本当の勝負は建設後に始まる
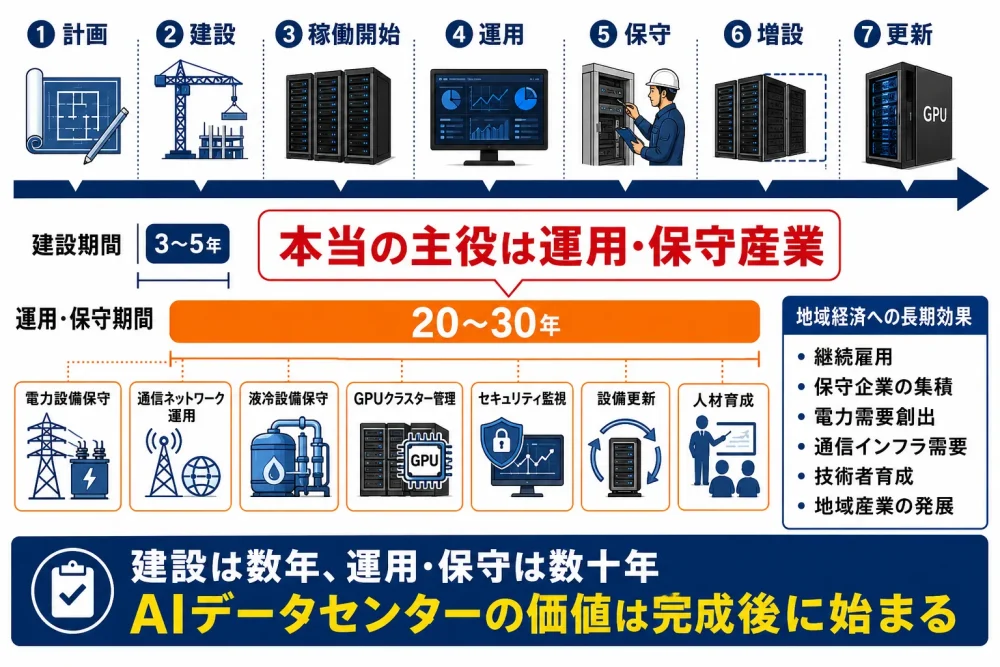
AIデータセンターは、建設が完了したら終わりではありません。
むしろ、本当の価値は稼働を開始してからの20〜30年にあります。
建設は数年で終わりますが、運用と保守は数十年続く“長期産業”です。
4-1 GPUより先に更新が必要になる設備がある
AIデータセンターというとGPUが主役に見えますが、実際の現場ではGPUより先に更新が必要になる設備が数多く存在します。
特に重要なのが冷却設備です。
最新のAIサーバーは発熱量が非常に大きく、従来の空冷方式では限界が見え始めています。
そのため近年は、冷却液を直接循環させる液冷システムの導入が急速に進んでいます。
液冷設備はポンプ、配管、熱交換器など多くの部品で構成されており、GPUより短いサイクルで保守・交換が必要になります。
つまり、AIデータセンターの運用では、GPU以外の設備が大きなコスト要因となるのです。
4-2 データセンターは“無人”ではない
一般には「データセンターは無人で動いている」と思われがちですが、AIデータセンターはまったく異なります。
実際には、以下のような多くの専門人材が必要です。
- 電力設備を維持する技術者
- 液冷設備を管理する技術者
- 通信ネットワークを運用するエンジニア
- GPUクラスターを管理するシステム技術者
- 24時間365日稼働を支える監視要員
AIデータセンターは、電力・冷却・通信・計算の複合インフラであり、その運用には高度な専門性を持つ人材が不可欠です。
4-3 AIデータセンターは「建設産業」ではなく「運用産業」
AIデータセンターのライフサイクルは20〜30年に及びます。
建設工事は数年で終わりますが、運用・保守はその後も継続し、
地域に長期的な雇用と産業を生み出す“運用産業”としての側面が非常に大きいのです。
つまり、AIデータセンターの価値は建設時の投資額ではなく、
稼働後に生まれる運用・保守・技術人材・周辺産業の集積にあります。
5.2035年の勝ち組地域とは何か
ここまで見てきたように、AIデータセンターは単なる不動産開発ではありません。
その地域の電力、通信、産業、人材にまで影響を与える、長期的な産業基盤です。
重要なのは「どこに建つか」ではなく、“建った後に何が残るか” です。
工場誘致と同じように、施設だけが存在しても関連産業が育たなければ、地域経済への効果は限定的です。
一方で、保守企業、電力企業、通信企業、ソフトウェア企業、教育機関が集積すれば、地域には新たな産業圏が形成されます。
AIデータセンターもまったく同じ構造です。
建設そのものよりも、その後に生まれる雇用・技術・産業の方が圧倒的に大きな価値を持ちます。
2035年の勝ち組地域とは、AIデータセンターを誘致した地域ではなく、
AIインフラを支える産業と人材が集積した地域です。
5-1 筆者予測:2035年のAIデータセンター勝者ランキング
政策や電力投資によって変動する可能性はありますが、現時点での予測は次の通りです。
(以下は、個人的な評価であり、参考としてください。)
第1位 北海道
北海道が最有力と考える理由は明確です。
日本国内で唯一、GW級のAIデータセンター群を受け入れられる可能性を持つ地域だからです。
- 広大な土地
- 冷涼な気候(冷却コスト低減)
- 国内最大級の洋上風力ポテンシャル(数十GW級)
現在は本州への送電能力が課題ですが、世界ではすでに「電力の近くにデータセンターを建てる」
という考え方が主流になっています。
この潮流が日本でも進めば、北海道はアジア有数のAI計算拠点へ成長する可能性があります。
第2位 九州
九州の強みは、単なる電力供給能力ではありません。
すでに半導体産業の集積が進んでいる点が決定的です。
- TSMC進出
- 材料メーカー・装置メーカーの集積
- 通信企業・大学研究機関の存在
AIデータセンターは単独では価値を生みません。
半導体、通信、ソフトウェア、人材育成が一体となった産業クラスターの中でこそ価値を発揮します。
九州は「AIデータセンターを建てる地域」ではなく、「AI産業圏を形成する地域」へ進化する可能性があります。
日本版シリコンバレーに最も近い存在と言えるでしょう。
第3位 東北
東北も有力候補ですが、現時点では3位と考えています。
最大の強みは、首都圏への近さです。
北海道ほど遠隔地ではなく、通信遅延を抑えながら大規模電力を確保できる可能性があります。
- 洋上風力
- 水力
- 地熱
など、多様な再生可能エネルギー資源も保有しています。
ただし、北海道ほどの土地余力や再エネポテンシャルはなく、九州のような半導体集積も限定的です。
そのため東北は、「巨大なAI計算拠点」よりも「首都圏を支えるAI電力基地」としての役割が大きくなると予想されます。
5-2 本当の勝者は「電力を産業に変えられる地域」
最も重要なのは、AIデータセンターが建設される場所そのものではありません。
本当の勝者は、その電力需要を起点として、以下を含めて発展させられる地域です。
- 電力インフラ
- 通信インフラ
- 保守・運用産業
- ソフトウェア産業
- 人材育成
AIデータセンターは、未来の産業を呼び込む起点です。
2035年の勝者とは、AIデータセンターを誘致した地域ではなく、その周囲に新しい産業圏を形成できた地域であると言えるでしょう。
●北海道・東北・九州の比較表(AIデータセンター立地の観点)
| 観点 | 北海道 | 東北 | 九州 |
| 電力ポテンシャル | 国内最大級の洋上風力(数十GW級) 冷涼で冷却コストが低い | 洋上風力・水力・地熱など多様な再エネ | 太陽光・地熱が豊富 |
| 土地・拡張性 | 広大な土地でGW級データセンター群に対応可能 | 北海道ほどではないが一定の土地余力 | 都市部は限られるが産業集積地周辺に適地 |
| 通信・立地 | 本州から遠いが国際通信ルート拠点化の余地 | 首都圏に近く低遅延 | 本州から距離はあるが産業クラスター内で完結 |
| 産業集積 | 千歳・苫小牧で半導体・空港・港湾との連携 | 産業集積は限定的 | TSMCを中心とした半導体クラスターが急成長 |
| 地域の役割 | 日本唯一の“GW級AI計算拠点”候補 | “首都圏を支えるAI電力基地” | “AI×半導体の産業圏”として発展 |
| 主な課題 | 本州への送電容量(北本連系線) | 土地・再エネ規模は北海道に劣る | 再エネの天候依存、土地制約 |
まとめ (AI時代の産業地図は電力地図になる)
かつて、産業の中心は港湾でした。
その後は、高速道路や工業団地が産業発展を支えてきました。
しかし、AI時代には新しい条件が加わります。 それが“電力”です。
大量の電力を安定的に供給できる地域が、新しい産業集積地となる可能性があります。
2035年の日本では、北海道・東北・九州がAIインフラの重要拠点として存在感を高めている可能性があります。
そして、その地域に残るのは巨大な建物だけではありません。
電力、通信、保守、運用、人材育成を含む、新たな産業基盤です。
AIデータセンターの建設場所を予測することは、単なる施設立地の問題ではありません。
それは、未来の日本の産業地図そのものを描く行為に他なりません。