
はじめに
「AI企業」と聞くと、まずOpenAIやGoogle、Microsoftなどを思い浮かべる人が多いでしょう。
しかし、2035年のAI産業を見通すには、AIモデルの性能だけでは十分ではありません。
AIを社会へ実装するための産業基盤まで含めて捉える必要があります。
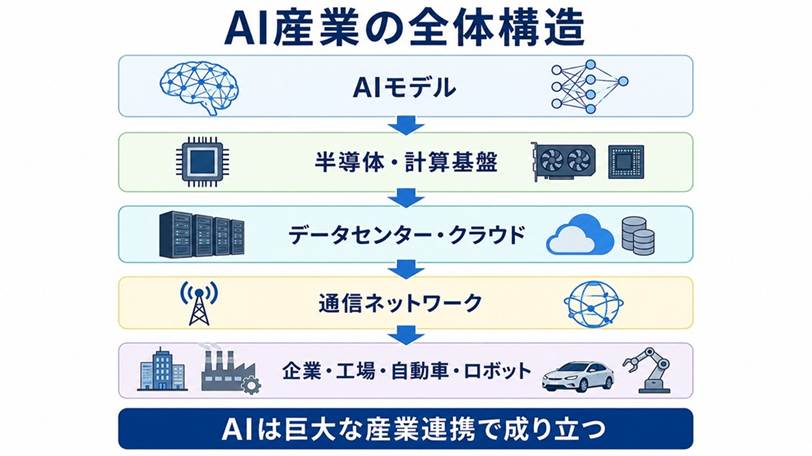
AIが社会に広く普及するためには、AIモデルだけでなく、半導体、データセンター、クラウド、通信、企業システム、電力、ロボットなど、さまざまな産業が必要になるからです。
現在のAIは、『質問に答えるツール』から『仕事を実行するエージェント』へと役割が大きく変わり始めています。
OpenAIも2026年には、企業でAIを「支援」に使う段階から、AIエージェントへ仕事を委任する段階への移行を報告しています。
つまり、2035年のAI競争で問われるのは、『どのAIが最も賢いか』ではなく、『どの企業がAIを社会へ深く組み込めるか』という視点です。
そこで本コラムでは、米国、中国、欧州、日本から、それぞれ3社ずつ、合計12社を選びました。
選定では、単純な企業規模や現在のAI性能ではなく、次の5つを重視しています。
| 選定基準 | 見るポイント |
| AI技術力 | 独自のAIモデル・AI技術を持っているか |
| AI基盤 | 半導体・クラウド・データセンターなどを確保しているか |
| 顧客基盤 | 個人・企業・行政など幅広い顧客を持っているか |
| 収益化能力 | AIを実際の売上・利益につなげられるか |
| 2035年への拡張力 | AIエージェント、産業AI、ロボットなどへ広げられるか |
この5つを基準にすると、AI産業の本当の勢力図が見えてくるかもしれません。
第1章 米国が先行する「知能の供給競争」
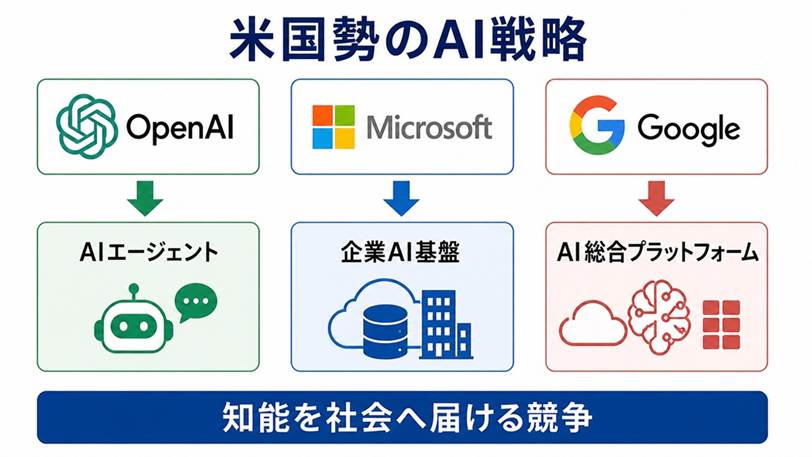
現在のAI産業を最も強く牽引しているのは米国であり、AIモデルからクラウド、半導体まで主要レイヤーを押さえています。
米国には、AIモデル、クラウド、半導体、検索、企業ソフトウェアなど、AI産業の主要レイヤーを握る企業が集中しています。
今回、その中から選んだのがOpenAI、Microsoft、Googleです。
2035年にどのAI企業が世界の主導権を握るのか。
現在のAI競争は、単なるモデル性能の比較ではなく、AIを社会へどれだけ深く実装できるかという「産業構造の競争」へ移りつつあります。
本章では、AI産業を最も先行する米国企業の戦略を整理し、2035年の競争軸を明確にします。
★OpenAI ― AIエージェント化を最速で進める企業
OpenAIはChatGPTによって生成AIを一気に社会へ普及させ、AIの利用形態そのものを変えた企業です。
現在は単なるチャットAIから、企業の仕事を実行するAIエージェントへ事業を広げています。
2026年には企業向けAIの利用について、「質問する」段階から「仕事を委任する」段階への移行を示しており、Codexなどを通じてソフトウェア開発以外の業務にもエージェント利用を広げています。
また、企業向けプラットフォーム「OpenAI Frontier」では、AIエージェントを企業の基幹システムや業務データと接続し、本番業務で運用する方向を明確にしています。
2035年に向けては、ChatGPTのような「AIサービス」から、企業の仕事を実際に動かす「AI業務基盤」へ進む可能性があります。
★Microsoft ― 企業OSとしてAIを組み込む巨人
Microsoftの強みは、AIモデルだけでなく、企業活動を支える巨大なクラウド・ソフトウェア基盤を持つ点にあります。
Azure、Microsoft 365、GitHub、Windowsなど、企業が日常的に利用する巨大なソフトウェア・クラウド基盤を持っています。
Microsoft Foundryも、AIモデル、エージェント、ツールを企業向けに一元管理する基盤へ進化しています。
このためMicrosoftの戦略は、「AIを販売する」より「既存の企業活動そのものにAIを組み込む」ことにあります。
2035年には、企業の営業、経理、人事、開発、顧客対応などの各業務をAIエージェントが横断して処理する企業システムへ発展する可能性があります。
★Google ― AI×検索×クラウド×半導体の総合プラットフォーム
Googleの強みは、AIモデルだけではありません。
検索、Android、YouTube、Google Cloud、そしてAI専用半導体TPUまで持っています。
2026年のGoogle Cloud Nextでは、AIエージェントを企業変革の中心に据え、「Gemini Enterprise Agent Platform」などを展開しています。
つまりGoogleは、AIモデル+検索+クラウド+端末+半導体という広いAIエコシステムを構築しています。
2035年には、検索するAIから、情報を理解し、判断し、ユーザーの代わりに行動するAIへ進化する可能性があります。
●米国3社の方向性
| 企業 | 現在のAIビジネス | 2035年に向けた方向 |
| OpenAI | ChatGPT、AIモデル、企業AI | AIエージェント・企業業務基盤 |
| Microsoft | Azure、Copilot、企業AI | AIエージェントによる企業運営 |
| Gemini、検索、Cloud、TPU | AI・検索・クラウド・端末の統合 |
米国勢の最大の強みは、「AIを作る企業」と「AIを社会へ届ける企業」が近接していることです。
第2章 中国が狙う「AI生活圏」とフルスタック化
関連記事:Huawei・SMIC・Nauraが創る“ブラックボックス帝国”:2035年、中国半導体は5,000億ドルの巨大市場へ
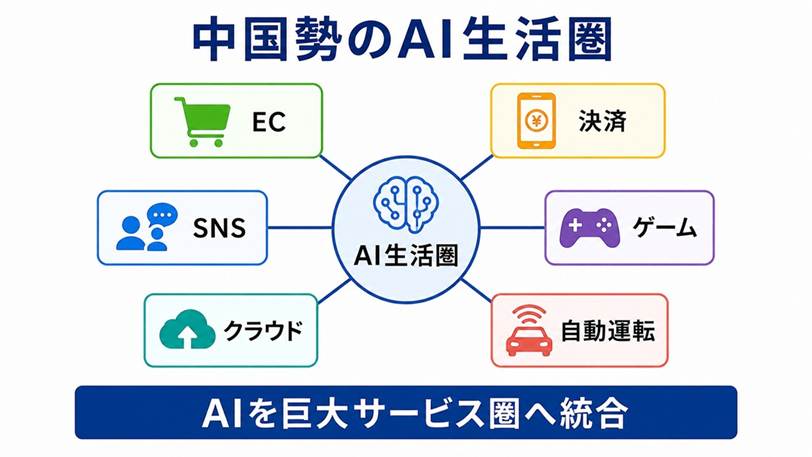
中国勢の特徴は、AIを単独のサービスではなく、既存の巨大デジタル経済圏へ深く統合しようとしている点です。
今回取り上げるのは、Alibaba、Tencent、Baiduです。
★Alibaba ― AIモデルから半導体まで垂直統合するフルスタック企業
Alibabaは、EC企業というイメージが強いかもしれません。
しかし現在は、AIモデル「Qwen」、Alibaba Cloud、AI半導体、AIエージェントなどを含むフルスタックAI企業へ進もうとしています。
2026年にはQwenの新モデル、独自AIチップ、AIエージェント向けクラウド基盤を一体的に発表しました。
さらにAlibaba Cloudの外部向け売上高は2026年3月期に前年比40%増となり、AIサービスの企業利用が拡大しています。
Alibabaは、AIモデルから半導体、クラウド、エージェント、ECまでを一体化する“フルスタック型AI企業”へ進化しています。
★Tencent ― WeChat経済圏へAIを深く統合する企業
Tencentは、WeChatを中心とした巨大なデジタル経済圏を持っています。
そのため、AIを独立したサービスとして売るだけでなく、コミュニケーション、ゲーム、広告、決済、企業サービスなどへ組み込めることが大きな強みです。
2035年には、AIがユーザーの情報検索やコミュニケーションだけでなく、買い物、金融、仕事などを横断して支援する「AI生活圏」へ発展する可能性があります。
★Baidu ― AIを物理世界へ展開する自動運転・スマート社会企業
Baiduは中国の検索大手として成長してきました。
現在は生成AIだけでなく、自動運転などにもAI技術を展開しています。
Baiduの特徴は、「情報を理解するAI」から「現実世界を認識して動くAI」へ事業領域を広げられることです。
2035年には自動運転、スマートシティ、ロボットなど、AIが物理世界へ進出する領域で存在感を高める可能性があります。
●中国3社の方向性
| 企業 | 現在のAIビジネス | 2035年に向けた方向 |
| Alibaba | Qwen、Cloud、AIチップ、AIエージェント | フルスタックAI・AI経済圏 |
| Tencent | WeChat、ゲーム、企業AI | AI生活圏・デジタル経済圏 |
| Baidu | AIモデル、検索、自動運転 | AI+自動運転・スマート社会 |
中国勢を見ると、AI競争は「AIモデルの性能」だけではなく、既存の巨大なサービス経済圏へAIをどれだけ組み込めるかという競争でもあることが分かります。
第3章 欧州勢が挑む「産業AI」と「主権AI」
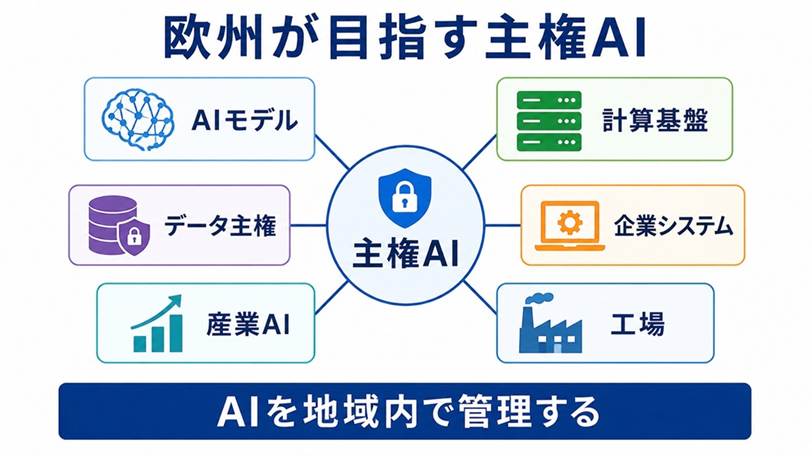
米中と比べると、欧州は巨大なAIプラットフォーム企業こそ少ないものの、産業技術や企業ソフトウェアに強みがあります。
しかし欧州には、別の強みがあります。
それが、産業技術、企業ソフトウェア、製造業、データ主権です。
今回取り上げるのは、Mistral AI、SAP、Siemensです。
★Mistral AI ― 欧州の主権AIと計算基盤を担う新興勢力
フランス発のMistral AIは、欧州を代表するAIモデル企業です。
同社の特徴は、オープンモデルと欧州のAI主権を重視していることです。
2026年8月には、地域内でAIを推論できるインフラ、オープンモデル、欧州の計算資源確保を進め、2030年までに最大1GW規模の計算能力を構築する計画を示しました。
これは単なるAIモデル競争ではなく、AIの計算能力とデータ主権を地域内で確保するという戦略的取り組みです。
「AIの頭脳と計算能力を自国・自地域で管理できるようにする」という、国家戦略に近い発想です。
2035年には、欧州企業や政府が米国企業だけに依存せず、データやAI計算基盤を自ら管理するための重要企業になる可能性があります。
★SAP ― 業務プロセス全体をAI化する企業ソフトウェアの中心
SAPの強みは、世界中の企業の基幹業務に深く入り込んでいることです。
会計、購買、人事、物流など、企業活動の重要なデータと業務プロセスを持っています。
2026年には「Autonomous Enterprise」を掲げ、AIエージェントが企業の業務プロセスを最初から最後まで実行する方向を明確にしました。
SAPが目指しているのは、「AIを企業ソフトウェアに追加する」ことではありません。。
「企業ソフトウェアそのものをAI中心へ変える」ことです。
これは2035年の企業AIを考えるうえで非常に重要な方向性です。
★Siemens ― AIで工場・設備を自律化する産業オートメーション企業
Siemensの強みは製造業や産業設備です。
製造現場では、設計、生産設備、品質管理、保守、物流など、大量のデータが発生します。
ここにAIを組み込むことで、
- 工場設備の予知保全
- 生産工程の最適化
- 設計支援
- デジタルツイン
- ロボット制御
などへAIを広げられます。
2035年には、AIが「文章を作る」だけでなく、工場を理解し、製造プロセスを判断し、設備を動かす方向へ進む可能性があります。
●欧州3社の方向性
| 企業 | 現在のAIビジネス | 2035年に向けた方向 |
| Mistral AI | AIモデル、オープンモデル | 欧州主権AI・AIインフラ |
| SAP | 企業AI、Joule、AIエージェント | 自律型企業 |
| Siemens | 産業AI、製造DX | AI工場・産業オートメーション |
欧州勢の特徴は、「AIそのもの」だけではなく、「AIを産業へ組み込む」ことに強みを持っていることです。
第4章 日本勢が狙う「AI社会インフラ」
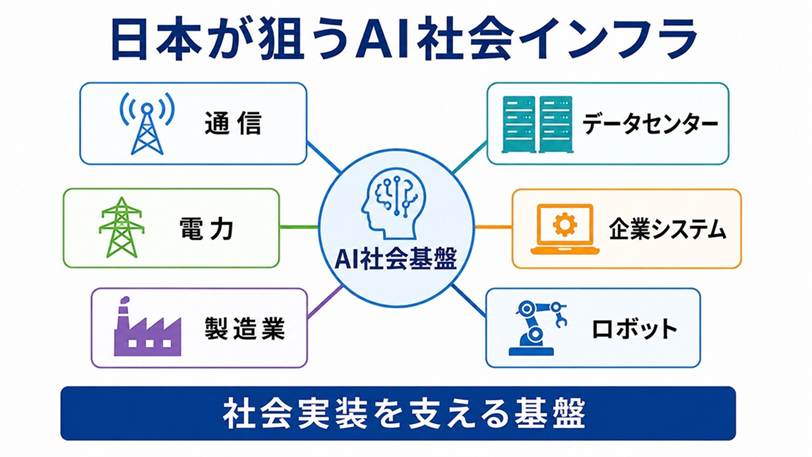
日本は米国のような巨大AIモデル企業こそ少ないものの、通信・製造・社会インフラに強みを持ち、AI実装の基盤を担う企業が多い点が特徴です。
一方で、日本には通信、企業システム、製造業、社会インフラなどに強い企業があります。
そのため、日本のAI戦略を見ると、「世界最高性能のAIモデルを作る」というより、「AIを日本の社会・産業へ実装する」方向が目立ちます。
今回取り上げるのは、ソフトバンク、NTT、富士通です。
★ソフトバンク ― AI社会インフラを構築する総合プラットフォーム企業
ソフトバンクは通信会社というイメージがあります。
しかし現在はAIを成長戦略の中心に置き、OpenAIとの連携などを通じて企業AIの普及を狙っています。
さらにAIデータセンター、電力、半導体、ロボットなど、AIインフラ全体へ関心を広げています。
そのため2035年には、AIモデルそのものを作る企業というより、AIを日本社会へ展開する総合的なプラットフォーム企業へ進む可能性があります。
★NTT ― AI時代の通信基盤を担うIOWN企業
NTTの強みは通信インフラです。
AIが普及すると、データセンターだけでなく、データセンター同士、企業、端末、ロボットなどを高速かつ低遅延で接続する必要があります。
NTTが進めてきたIOWN構想も、このAI時代の通信基盤という観点から重要になります。
2035年には、「AIを計算する場所」だけでなく「AI同士をつなぐ通信網」の重要性がさらに高まる可能性があります。
★富士通 ― 社会・企業の業務基盤をAI化する総合IT企業
富士通は今回の12社の中でも、2035年に向けた方向性をかなり明確に示している企業です。
2026年5月に発表した「中長期経営ビジョン2035」では、業務特化型AI「Takane」、マルチAIエージェント、AIセキュリティ、サプライチェーン・デジタルツイン、ロボット、衛星上エッジAI、AIネットワークなどを掲げています。
さらに2026年5月には、AIエージェントがチームとして業務を実行し、業務の変化から継続的に学習する「自己進化マルチAIエージェント技術」を発表しました。
これは富士通のAI戦略を理解するうえで重要です。
富士通が目指すのは、単なる生成AIサービスではなく、企業や社会の業務そのものをAI化する“業務基盤としてのAI”です。
「企業や社会の業務そのものをAI化すること」です。
●日本3社の方向性
| 企業 | 現在のAIビジネス | 2035年に向けた方向 |
| ソフトバンク | AI、通信、データセンター | AIインフラ・AI社会基盤 |
| NTT | 通信、IOWN、AI関連技術 | AI通信インフラ |
| 富士通 | 企業AI、Takane、AIエージェント | AI社会・業務基盤 |
●12社を比較すると見えてくること
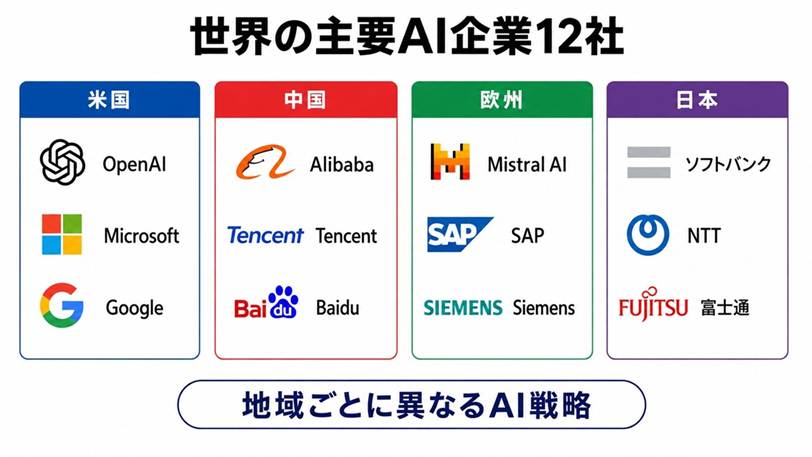
ここまでの12社を一つの表にまとめると、AI産業の構造がかなり明確になります。
| 地域 | 企業 | AIビジネスの中心 | 2035年に向けた方向 |
| 米国 | OpenAI | AIモデル・AIエージェント | AI業務基盤 |
| 米国 | Microsoft | クラウド・企業AI | AI企業OS |
| 米国 | AI・検索・Cloud・TPU | AI総合プラットフォーム | |
| 中国 | Alibaba | Qwen・Cloud・AIチップ | フルスタックAI |
| 中国 | Tencent | AI・デジタルサービス | AI生活圏 |
| 中国 | Baidu | AI・検索・自動運転 | AI+現実世界 |
| 欧州 | Mistral AI | AIモデル | 主権AI・AIインフラ |
| 欧州 | SAP | 企業AI | 自律型企業 |
| 欧州 | Siemens | 産業AI | AI工場 |
| 日本 | ソフトバンク | AI・通信・インフラ | AI社会基盤 |
| 日本 | NTT | 通信・IOWN | AI通信基盤 |
| 日本 | 富士通 | 企業AI・AIエージェント | AI社会・業務基盤 |
この表から分かるのは、12社が同じAIビジネスをしているわけではないということです。
むしろ、AIモデルを作る企業、AIを企業へ提供する企業、AIを産業へ組み込む企業、AIを支える通信・インフラ企業 に分かれています。
これが2035年のAI産業を見るときの重要なポイントです。
●なぜNVIDIAとAnthropicを選ばなかったのか
「NVIDIAやAnthropicが入っていないのはなぜか」について説明します。
今回の選定から外したことは、両社の重要性が低いという意味ではなく、むしろ両社とも2035年のAI産業を考えるうえで非常に重要な企業です。
☆NVIDIAは「AIを動かす計算基盤」
NVIDIAはAI向けGPUを中心に、AIサーバーやネットワークなど計算基盤全体へ事業を広げています。
2026年9月時点でもAIデータセンターの中核企業としての存在感は極めて大きく、ReutersはNVIDIAのチップがAIデータセンターのコスト構造において非常に大きな比重を占めると報じています。
NVIDIAを今回の12社から外したのは、「AIを社会へ提供する企業」という今回の選定軸に対し、NVIDIAが主として「AIを動かす計算基盤を提供する企業」という理由から外しています。
したがって、AI産業のバリューチェーン全体を分析するなら、NVIDIAはむしろ最重要企業の一つです。
☆Anthropicは「AIモデル・エージェント」の重要企業
関連記事:2040年、Anthropicは何者になるのかーAmazon・Google・NVIDIAが支える知能インフラ企業の未来
Anthropicについても同様です。
Claudeを開発するAnthropicは、AIモデルとAIエージェントの分野で重要な企業です。
しかも2026年にはAI需要の急拡大を背景に、Microsoft・NVIDIA経由のAzure利用、Nscale、SpaceXなどとの大規模な計算資源確保を進めています。
したがって、「AnthropicはAIインフラを持っていないから重要ではない」という単純な説明は、現在では適切ではありません。
今回Anthropicを選ばなかった理由は、あくまで12社という枠の中で地域別に代表企業を選ぶという記事上の基準によるものです。
AIモデル企業だけをランキングするのであれば、Anthropicは当然、有力候補になります。
●AI産業は「一つの企業」で完成しない
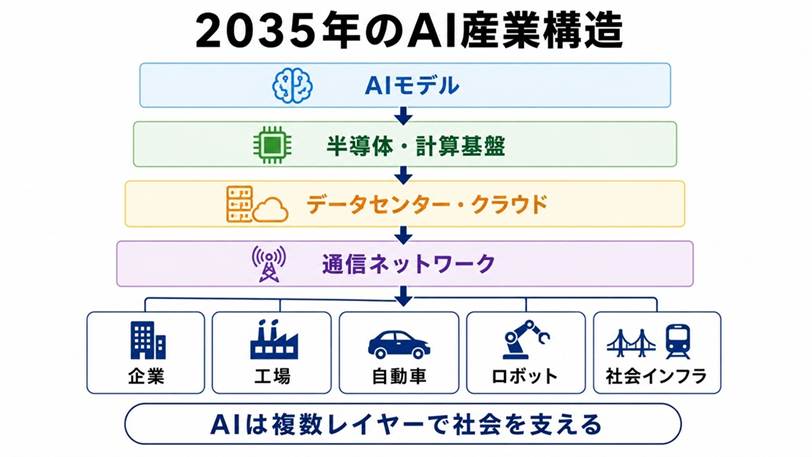
NVIDIAとAnthropicまで含めて考えると、AI産業の全体像がさらに見えてきます。
AIモデルを作る企業があります。
そのAIを動かす半導体企業があります。
AIを企業へ導入するクラウド企業があります。
AIを工場や自動車へ組み込む企業があります。
そして、それらを支える通信、電力、データセンターがあります。
2035年のAI競争を見るときには、「どのAI企業が勝つのか」だけではなく、「AI産業のどの部分を、どの企業が握るのか」を見る必要があります。
おわりに 2035年、AI企業を見る視点が変わる
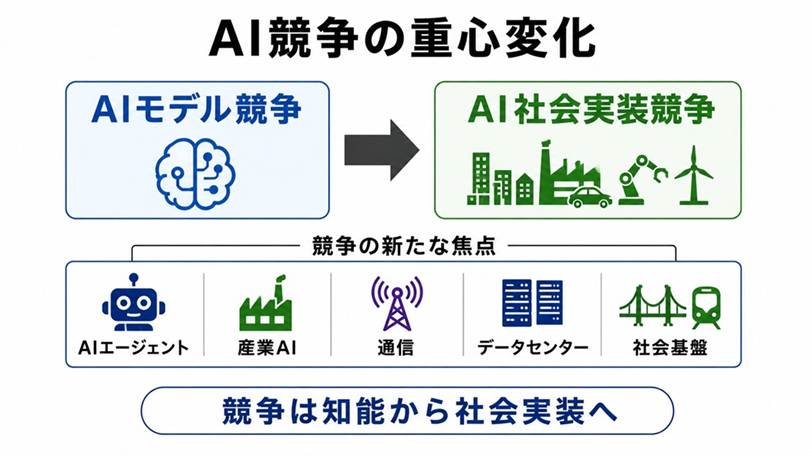
今回取り上げた12社は、単に「現在のAI性能が高い企業」を並べたものではありません。
重視したのは、AIを作る力、AIを動かす力、AIを顧客へ届ける力、そして2035年まで事業を拡張する力です。
AIはすでに「質問に答えるツール」から「仕事を実行するエージェント」へと進化し始めています。
企業の中にAIが入り、工場にAIが入り、自動車やロボットにAIが入り、通信ネットワークにもAIが組み込まれていきます。
2035年には、AIが社会全体を支える“知能レイヤー”として機能する可能性があります。
そのとき重要になるのは、最も賢いAIモデルを持つ企業だけではありません。
AIを計算する半導体を持つ企業、AIを動かすデータセンターを持つ企業、AIを企業へ届けるクラウド企業、業務データを握る企業、AIを工場やロボットへ組み込む企業、そしてAIを社会全体へつなぐ通信企業です。
こうしたレイヤーが複雑に連動しながら、2035年のAI産業は形成されていきます。
だからこそ、これからAI企業を見るときには、「どのAIが一番賢いか」ではなく、「誰がAIを作り、誰が動かし、誰が社会へ届け、誰がその価値を収益化するのか」という視点が欠かせません。
AI産業の競争はすでに始まっており、重心は「AIモデルの競争」から「AIを社会へ組み込む競争」へ確実に移りつつあります。
2035年のAI産業は、単一の企業が支配する構造ではなく、複数のレイヤーが連動しながら進化する世界です。
あなたの業界では、どの企業のAIが最も大きな影響を与えるでしょうか。
ぜひ、自社の事業領域と照らし合わせながら、AI産業の構造変化を読み解いてみてください。