
はじめに
2026年のAI産業は、米国の最先端モデル開発と、中国の低コスト・高速普及という二極構造が鮮明になりつつあります。
しかし、2040年を見据えると、AI競争は単なるモデル性能の勝負ではなく、電力・半導体・データセンター・ロボット・社会実装を含む「AI社会インフラ」全体の競争へと拡大します。
本コラムでは、米中のAI企業群の強みと弱み、欧州・日本・中東の台頭、そして2040年に形成される可能性が高い「米中欧日の4極構造」を整理します。
さらに、AI普及が進む社会でどのような人材が価値を持つのか、産業現場の変化を踏まえて解説します。
AIが人を置き換えるのではなく、人がAIを率いる時代に向けた視点を提供します。
第1章 なぜ中国はAI大国になったのか
中国のAI産業は、この数年で世界最大級の成長市場へと変化しました。
かつては米国企業の後追いと見られることもありましたが、現在では独自モデルやAIインフラを持つ企業群が次々と登場しています。
特に2024年以降はDeepSeekの台頭によって、「高性能AIを低コストで提供する」という新たな競争軸が生まれました。
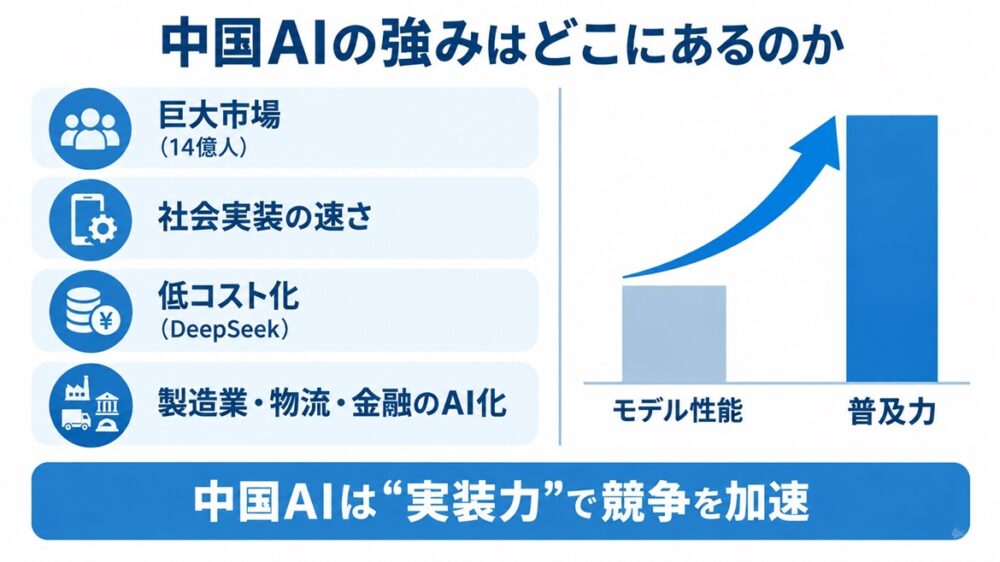
中国AIの強みは、単なるモデル開発ではなく、巨大市場を背景とした社会実装力にあります。
●中国AIが伸びた理由(市場×国家×産業)
- 巨大な国内市場
- 国家レベルのAI投資
- 製造業・物流・金融など実利用の広さ
中国は14億人規模の市場を持ち、AIサービスを短期間で大規模展開できます。
また国家主導の投資により、データセンターやAI半導体の整備も急速に進めています。
さらに製造業・物流・金融・ECなど多くの産業がAI活用を進めており、実証実験から社会実装までのスピードが速い点が特徴です。
●IT大手とAI専業の二層構造
現在の中国AI市場は、IT大手とAI専業スタートアップが競い合う構造になっています。
| 企業名 | 主力AIモデル・製品 | 特徴 | 分類 |
| DeepSeek | DeepSeek-R1、Vシリーズ | 低コスト・高性能推論モデルで急成長 | AI専業 |
| Alibaba(阿里巴巴) | Qwen(通義千問) | 中国最大級のオープンモデル群 | IT大手 |
| ByteDance(字節跳動) | Doubao | TikTok運営企業。AI投資を急拡大 | IT大手 |
| Baidu(百度) | ERNIE(文心一言) | 中国版Google。検索とAIを融合 | IT大手 |
| Tencent(騰訊) | Hunyuan(混元) | WeChatやゲームと連携 | IT大手 |
| Huawei(華為) | Pangu(盤古) | AI半導体「Ascend」と一体展開 | IT大手 |
| Zhipu AI(智譜AI) | GLMシリーズ | 中国を代表するAI研究系企業 | AI専業 |
| Moonshot AI(月之暗面) | Kimiシリーズ | 長文処理に強い。急成長中 | AI専業 |
| MiniMax | MiniMaxモデル群 | グローバル展開が進む新興企業 | AI専業 |
| Baichuan AI(百川智能) | Baichuanシリーズ | 医療・企業向けに強み | AI専業 |
| StepFun(階躍星辰) | Stepシリーズ | マルチモーダルAIに注力 | AI専業 |
| 01.AI(零一万物) | Yiシリーズ | 元Google中国トップが創業 | AI専業 |
| iFlytek(科大訊飛) | Spark(星火) | 音声認識・教育AIが強み | AI専業 |
| SenseTime(商湯科技) | SenseNova | コンピュータビジョン大手 | AI専業 |
| Kuaishou(快手) | Kling | 動画生成AIで有名 | IT大手系 |
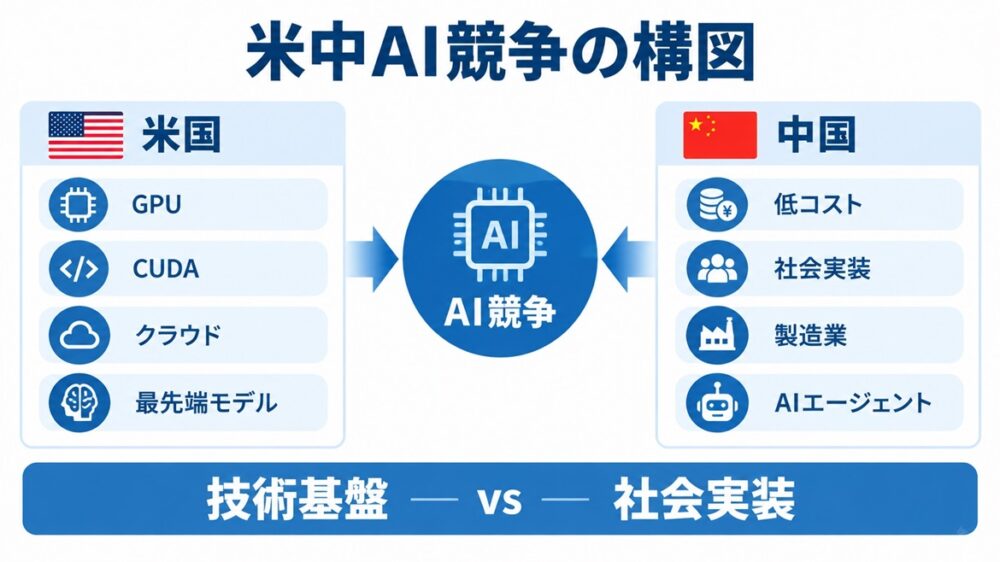
これらの企業は、モデル性能だけでなく、低コスト化・社会実装・産業AI・AIエージェント・AIインフラへの展開を重視している点が特徴です。
特にDeepSeek、Alibaba、ByteDance、Moonshot AIは、2030年頃まで米国勢と正面から競合する可能性が高いと見られています。
●中国AIは“社会実装力”が武器
中国AI市場では、資金力・研究開発力・利用者基盤を持つ8社が市場を牽引しています。
これらの企業は中国国内にとどまらず、アジア、中東、アフリカへの展開も進めています。
| グループ | 企業 |
| AIスタートアップ | DeepSeek |
| AIスタートアップ | Zhipu AI |
| AIスタートアップ | Moonshot AI |
| AIスタートアップ | MiniMax |
| IT大手 | Alibaba |
| IT大手 | ByteDance |
| IT大手 | Tencent |
| IT大手 | Baidu |
- 中国AIは「低コスト化」で急成長
- DeepSeekが新たな競争軸を作った
- IT大手とAI専業企業が共存
- 社会実装力では世界トップクラス
- 2030年まで米国勢との競争が激化する可能性が高い
第2章 米国と中国は何が違うのか―AI競争の本質を比較する
AI競争は、OpenAIとDeepSeekのような企業同士の競争として語られることが少なくありません。
しかし実際には、企業単体ではなく、半導体、クラウド、データセンター、人材、資本、市場を含む巨大なエコシステム同士の競争です。
その視点で見ると、米国と中国はまったく異なる強みを持っています。
米国は「世界最高性能のAIを生み出す国」であり、中国は「AIを社会へ広げる国」と言えるでしょう。
●米国は「技術基盤」を握る国
米国の最大の強みは、AIモデルそのものではありません。
AI産業を支える基盤技術を握っていることです。
NVIDIAのGPU、CUDA、GoogleのTPU、Microsoftのクラウド、Metaのオープンソースモデルなど、多くの重要技術が米国企業によって提供されています。
AI企業が増えれば増えるほど、結果として米国企業の技術基盤への依存も増える構造になっています。
●米中AIエコシステムの比較
| 項目 | 米国勢 | 中国勢 |
| 代表企業 | OpenAI、Anthropic、Google、Meta、xAI | DeepSeek、Alibaba、ByteDance、Tencent、Huawei、Moonshot |
| AIモデル性能 | ◎ 世界最先端 | ○ 急速に接近 |
| AI半導体 | ◎ NVIDIA、AMD、Google TPU | △ Huawei Ascend中心 |
| ソフトウェア基盤 | ◎ CUDA、PyTorch等で優位 | △ 独自基盤は発展途上 |
| AI研究人材 | ◎ 世界最高レベル | ○ 人材数は豊富 |
| 資金調達力 | ◎ 圧倒的 | ○ 国家支援で補完 |
| データセンター | ◎ 世界最大規模 | ○ 急拡大中 |
| オープンソース | ○ Meta中心 | ◎ 非常に積極的 |
| AI利用コスト | △ 高価 | ◎ 安価 |
| 社会実装速度 | ○ | ◎ 非常に速い |
| 産業AI活用 | ○ | ◎ 製造業で強い |
| 国内市場規模 | ○ | ◎ 世界最大級 |
| グローバル展開 | ◎ 圧倒的 | △ 制約あり |
●中国は「社会実装」で突き抜ける国
中国は最先端性能では米国に一歩及ばない分野もありますが、AIを実際の社会や産業へ導入するスピードでは世界トップクラスです。
電子商取引、物流、金融、スマートシティ、監視システム、製造業など、多くの分野でAIが既に活用されています。
●中国の強み:低コスト・巨大市場
中国企業は「まず導入し、改善しながら普及させる」というアプローチを取りやすく、これが大きな競争力になっています。
●米中の弱点:電力と半導体の制約
一方で、両国にはそれぞれ課題もあります。
米国は高性能化を追求するほど計算量が増え、電力消費やデータセンター投資が膨張しています。
中国はAIモデルの開発力を高めているものの、最先端GPUや先端半導体製造装置へのアクセス制約という構造的な課題を抱えています。
●AI競争はモデル性能だけでは語れない
今後の競争は、単なるモデル性能ではなく、電力、半導体、通信、データセンターを含むAI社会インフラ全体の競争へ広がる可能性があります。
- 米国は最先端AIと基盤技術で優位
- 中国は低コスト化と社会実装で優位
- 両国は異なる戦略で成長している
- 今後はモデル競争だけでは差別化できなくなる
- 競争の中心はAI社会インフラへ移る可能性が高い
第3章 米中以外に勝機はあるのか―欧州・日本・中東の挑戦
現時点で、OpenAIやGoogle、DeepSeekのような巨大AI企業に全面的に対抗できる企業は多くありません。
しかし、AI産業の競争軸が多様化するにつれ、「すべてで勝つ必要はない」という考え方が現実味を帯びています。
2040年に向けたAI競争では、最先端モデルだけでなく、主権AI、産業AI、AIインフラなど複数の市場が形成される可能性があります。
その中で欧州、日本、中東は独自のポジションを築こうとしています。
●欧州は「主権AI」で独自路線へ
欧州は米国の巨大テック企業と同じ土俵で戦うのではなく、「主権AI(Sovereign AI)」という独自路線を進めています。
これは欧州のデータを欧州内で管理し、AIも欧州の価値観や法制度に基づいて運用する考え方です。
AI法(AI Act)の整備も進み、性能競争ではなく信頼性や規制対応を重視する市場が形成されつつあります。
●欧州は主権AIを重視
| 地域 | 企業 | 強み | 対抗可能性 |
| フランス | Mistral AI | 欧州最大の基盤モデル | ★★★★★ |
| ドイツ | Aleph Alpha | 主権AI・官公庁向け | ★★★ |
| 日本 | Sakana AI | AI効率化アルゴリズム | ★★★★ |
| 日本 | Preferred Networks | 産業AI・ロボット | ★★★★ |
| 英仏系 | Hugging Face | オープンソースAI基盤 | ★★★★ |
| ドイツ | DeepL | 翻訳AI | ★★★ |
| UAE | G42 | AIインフラ投資 | ★★★ |
| サウジ | Humain | 国家主導AI投資 | ★★★ |
最有力はフランスのMistral AIで、欧州の「OpenAI対抗馬」として注目されています。
●日本の勝ち筋は産業AIとロボット
日本は米国型の巨大AI企業を生み出すよりも、産業AIで存在感を高める可能性があります。
日本企業は製造業、ロボット、自動車、精密機械などの分野で世界的な競争力を持っています。
そのため、汎用AIよりも「現場で使われるAI」の方が強みを発揮しやすいと考えられます。
●Sakana AIとPFNの独自ポジション
Sakana AIはAIの効率化技術、Preferred Networksは産業AIやロボットAIで独自の地位を築こうとしています。
●中東はAIインフラ投資で存在感
中東諸国は巨大な資金力を背景に、AIデータセンターや計算資源への投資を拡大しています。
AIモデル開発では米中に及ばなくても、AIインフラの供給者として重要な役割を担う可能性があります。
特にUAEやサウジアラビアは、国家戦略としてAI産業の育成を進めています。
●米中以外は“全部で勝たない戦略”へ
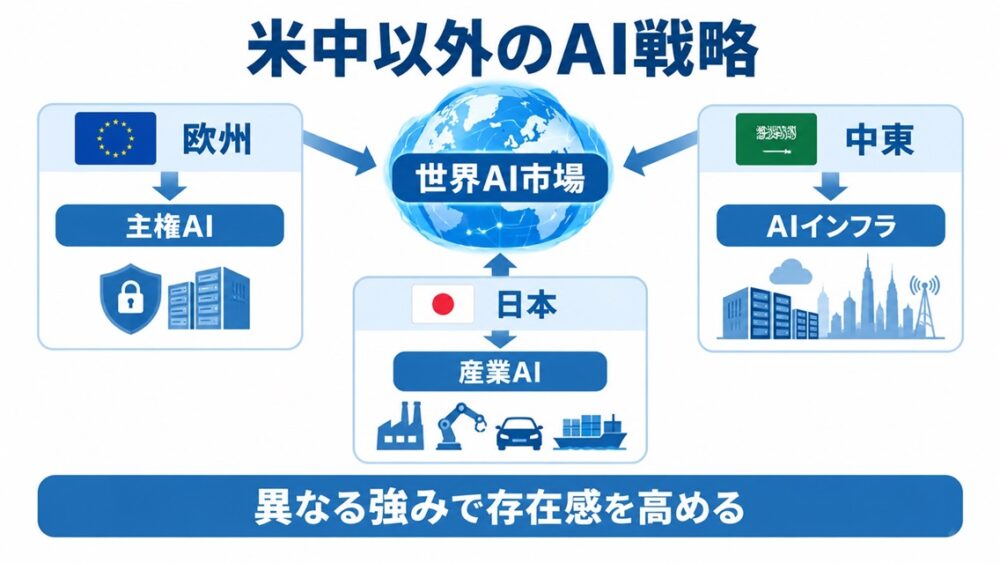
AI競争は「世界で一社が勝つ市場」ではなく、「役割ごとに勝者が分かれる市場」へ変化する可能性があります。
米国は最先端知能、中国は社会実装、欧州は主権AI、日本は産業AI、中東はAIインフラという形で、それぞれが異なる価値を提供する未来も十分考えられます。
こうした多極化の流れは、2040年のAI産業を理解するうえで重要な視点になるでしょう。
- 米中への全面対抗は難しい
- しかし分野別では十分勝機がある
- 欧州は主権AIを重視
- 日本は産業AIに強み
- 中東はAIインフラ投資を加速
- AI産業は多極化する可能性がある
第4章 2040年のAI勢力図―世界は4極構造へ向かうのか
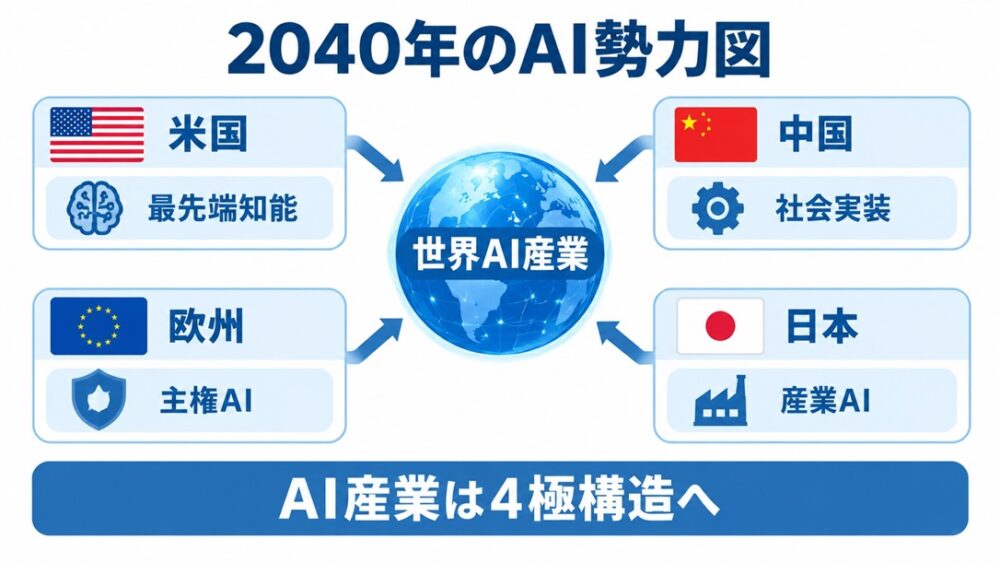
2020年代のAI産業は、米国と中国が主導する二極構造として発展してきました。
しかし2040年を見据えると、AI競争は単なるモデル開発競争から、AI社会インフラ、産業AI、主権AIを含む総合競争へ拡大していく可能性があります。
その結果、米国と中国だけではなく、欧州や日本も独自の役割を担う「4極構造」が形成される可能性があります。これは本コラムで示す一つのシナリオです。
●米中二極では終わらない理由
AI産業は半導体、電力、通信、データセンター、ソフトウェア、人材など多くの要素から成り立っています。
そのため、一国や一社がすべてを支配する構造よりも、得意分野ごとに役割分担が進む可能性があります。
実際に近年は、主権AIやAIインフラ投資を進める国が増えており、AI産業の多極化を示す動きも見られます。
●2040年に想定されるAI勢力図(シナリオ)
| 勢力 | 主な企業 | 主な役割 |
| 米国 | OpenAI、Anthropic、Google、Meta | 最先端知能開発 |
| 中国 | DeepSeek、Alibaba、ByteDance、Huawei | AI量産・普及 |
| 欧州 | Mistral AI など | 主権AI |
| 日本 | Sakana AI、PFN など | 産業AI・ロボットAI |
●米国は最先端知能の中心
米国はAIモデル、GPU、クラウド、ソフトウェア基盤を保有しており、2040年時点でも最先端知能開発の中心であり続ける可能性があります。
AIが電力や通信と同じ社会インフラになった場合、米国企業は「知能を供給する産業」の中心に位置することになるでしょう。
●中国はAI社会実装の中心
中国は巨大市場と製造業基盤を活かし、AIエージェント、ヒューマノイドロボット、自動運転、スマートシティの分野で世界最大級の導入国になる可能性があります。
モデル性能だけでなく、AIを実社会へ浸透させる力が競争力になると考えられます。
●欧州は主権AI圏を形成
欧州は性能競争よりも、データ保護や規制対応を重視した主権AIの構築を進める可能性があります。
AI法やデジタル主権の考え方が広がる中で、独自のAI市場を形成するシナリオも考えられます。
●日本は産業AI・ロボットAIで存在感
日本は最先端モデル競争ではなく、製造業AI、ロボットAI、AIオーケストレーションの分野で強みを発揮する可能性があります。
人口減少が進む中で、AIとロボットを活用した高生産性社会の構築が重要なテーマになるでしょう。
●AI競争はインフラ競争へ拡大
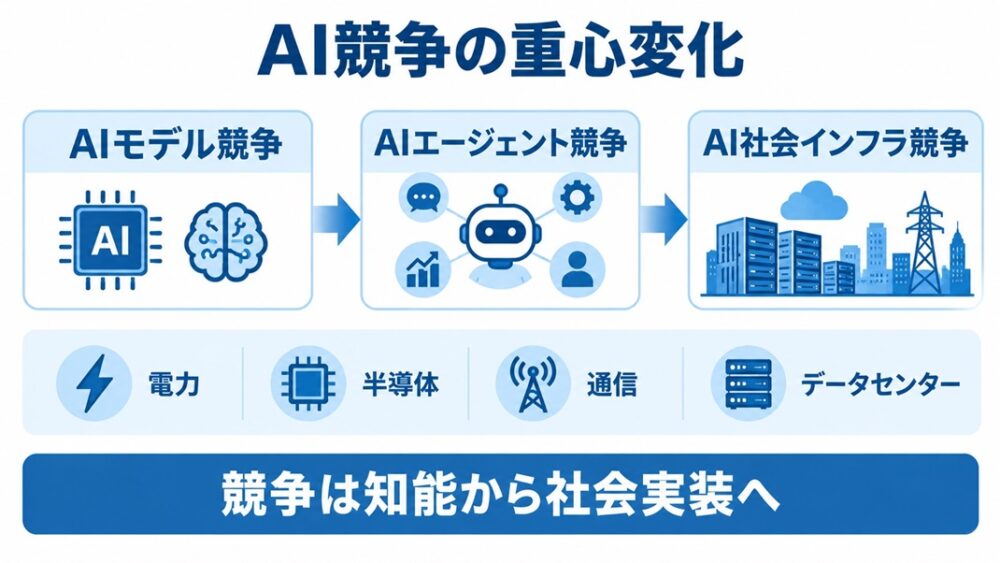
もう一つの可能性として、2040年には国家よりもAIインフラそのものが大きな影響力を持つかもしれません。
半導体、電力、データセンター、通信網を保有する企業や国家連合が、AI産業の競争力を左右する時代になる可能性があります。
AI競争の本質は、モデル競争からインフラ競争へ移るという見方もできます。
- AI産業は4極構造へ向かう可能性がある
- 米国は知能供給の中心
- 中国は社会実装の中心
- 欧州は主権AI圏を形成
- 日本は産業AIで存在感を高める
- AI競争はインフラ競争へ拡大する
第5章 AI時代に価値を持つ人材とは何か
AIの進化によって、多くの仕事が自動化されるという見方があります。
しかし、2040年に向けて本当に起こる変化は「仕事がなくなること」よりも、「仕事の内容が変わること」ではないでしょうか。
実際にはAIとロボットの活用によって生産性は大きく向上する一方、人間に求められる役割も変化していくと考えられます。
AIは人間を完全に置き換えるというより、人間と協働する形で普及する可能性が高いと見られています。
●AI時代でも人材不足は続く
AIによって事務作業や定型業務は大きく効率化されるでしょう。
しかし日本では少子高齢化が進んでおり、2040年に向けて労働力人口そのものが減少します。
そのためAI導入の目的は、人員削減よりも「不足する労働力を補うこと」になる可能性があります。
人材不足が深刻な製造業、物流、建設、医療、介護などでは、AIとロボットの活用が不可欠になるでしょう。
●2040年の人材シナリオ
| 仮説 | 可能性 | 筆者の見方 |
| 人材が不要になる | 低い | AIだけでは社会は運営できない |
| 人材数が半減する | 限定的 | 業種差が大きい |
| 人材不足が解消する | 低い | 人口減少が上回る |
| 優秀人材の価値が上がる | 高い | AI活用力が差になる |
| 1人当たり生産性が大幅向上する | 非常に高い | AIエージェントが支援 |
●AI時代でも人材不足は続く
2040年の企業は「1000人→300人+AI」になる可能性がありますが、その300人は現在の300人とは役割が大きく異なります。
●求められるのは“指揮官型人材”
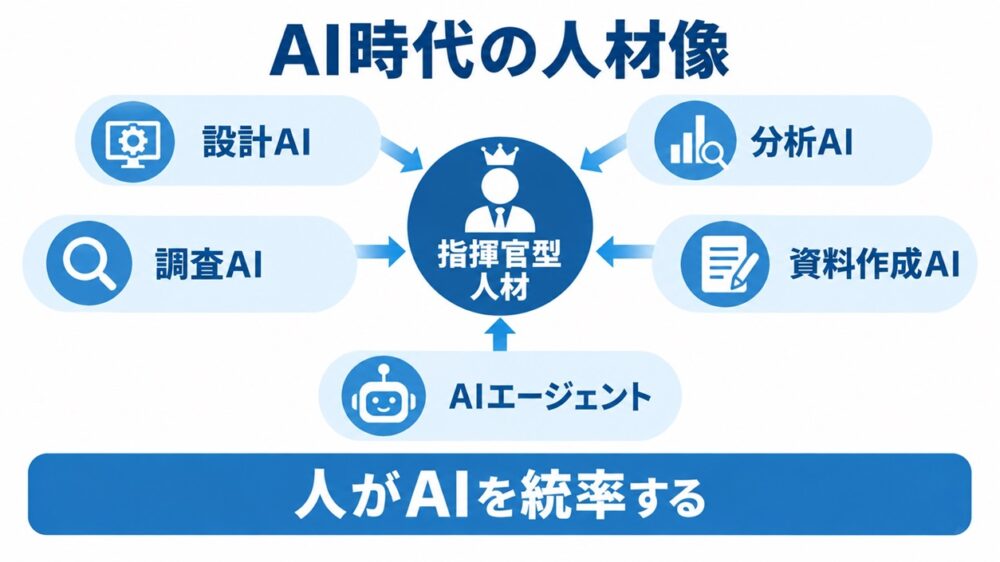
AIエージェントが普及すると、人間の役割は「作業者」から「指揮官」へ変化する可能性があります。
例えば一人の技術者が、複数のAIエージェントを使って設計、調査、分析、資料作成を同時並行で進めるような働き方です。
重要なのはAIを使うことではなく、AIに何を指示し、どの結果を採用し、最終的な責任を負うかを判断することです。
企業においては、実行をAIが担い、人間が方向性と意思決定を担う形へ変化していく可能性があります。
●AIと協働する仕事が増える
AIによって一部の業務は自動化されるでしょう。
しかし、歴史を振り返ると、新しい技術は既存の仕事を減らす一方で、新しい仕事も生み出してきました。
AI時代も同様に、AI監督者、AIオーケストレーター、AI安全管理、人間とロボットの協調設計など、新しい職種が増える可能性があります。
重要なのは職種名ではなく、「AIと協働できるかどうか」になるでしょう。
●AIを使いこなす人材が価値を持つ
2040年の競争力は、何人の従業員を抱えるかではなく、一人ひとりがどれだけ多くのAIを活用できるかによって決まる可能性があります。
企業は「人を増やす競争」から、「AIを活用して生産性を高める競争」へ移行していくでしょう。
その中で価値を持つ人材とは、AIに置き換えられない人ではありません。
AIを活用し、AIを統率し、AIと協働しながら新しい価値を生み出せる人材です。
●日本は人口減少がAI導入を後押し
特に日本では人口減少が進むため、AI導入は人員削減のためではなく、労働力不足を補うために進む可能性が高いと考えられます。
●2040年の競争力はAI活用力で決まる
2040年の社会では、「AIを持つ人」と「AIを使いこなす人」の差が、企業や個人の競争力を大きく左右する時代になるかもしれません。
AI時代の人材とは、AIに仕事を奪われない人ではなく、AIを活用してより大きな成果を生み出せる人材と言えるでしょう。
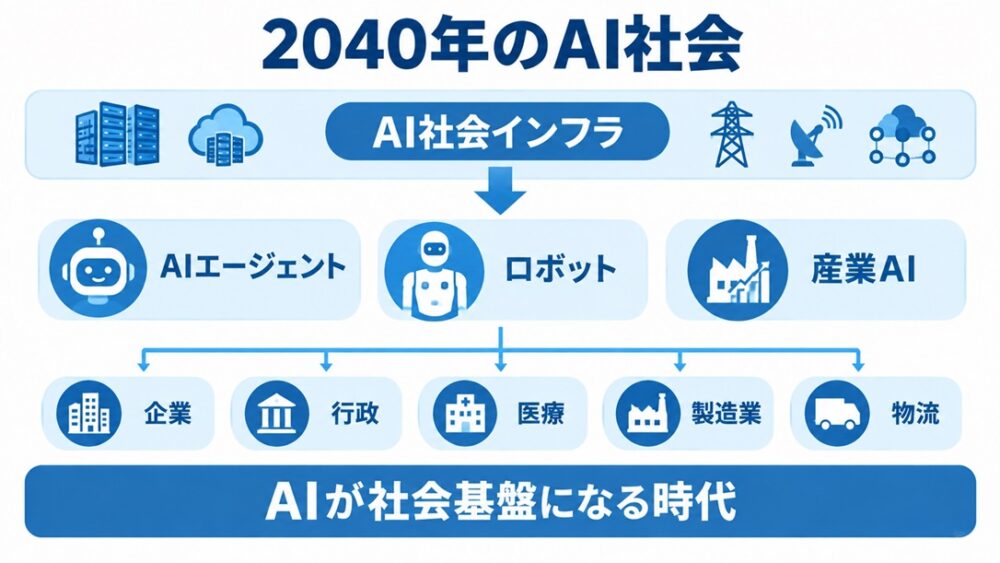
まとめ2040年のAI社会を見据えて
2020年代のAI産業は米国と中国を中心に発展してきました。しかし2040年を見据えると、AI競争は単なるモデル性能競争ではなく、半導体、電力、データセンター、通信、ロボットを含む「AI社会インフラ」の競争へ広がる可能性があります。
本コラムでは、その結果として、米国は最先端知能、中国は社会実装、欧州は主権AI、日本は産業AIという役割を持つ「4極構造」が形成される可能性について考察しました。
また、この変化は企業や国家だけでなく、人材にも大きな影響を与えます。AIが人間を置き換えるというよりも、AIを活用できる人と活用できない人の差が広がる可能性があります。
これからの時代に求められるのは、AIと競争する人ではなく、AIを活用し、AIと協働しながら価値を生み出せる人材です。
2040年の競争力は、企業も個人も「どれだけAIを使いこなせるか」で決まる時代になるかもしれません。
AIが人間を置き換える未来ではなく、人間がAIを活用しながら社会を動かしていく未来。それが本コラムで描いた2040年のAI社会の姿です。