
はじめに
生成AIの急速な進化によって、私たちの働き方や産業構造は大きな転換の時代を迎えています。
そして、次に訪れるのはAIが単に会話するツールではなく、ロボットや機械を通じて現実世界で行動する「フィジカルAI」の時代です。
さらに複数のAIが自律的に連携しながら判断を行う「エージェントAI」の普及によって、社会の仕組みそのものが変わろうとしています。
こうした変化を支えるのはAIモデルとともに、半導体、先進パッケージ、光電融合、通信ネットワーク、電力インフラなど、多くの基盤技術が存在します。
本コラムでは、AIが身体性と自律性を獲得することで何が変わるのか、そしてその変化が産業や企業にどのような影響を与えるのかを整理します。
第1章 AIはなぜ「身体」を持とうとしているのか
ChatGPTをはじめとする生成AIの進化によって、多くの人がAIを日常的に利用するようになりました。
しかし現在の生成AIの多くは、質問に答えたり文章を作成したりする「言語的な知能」として機能しているに過ぎません。
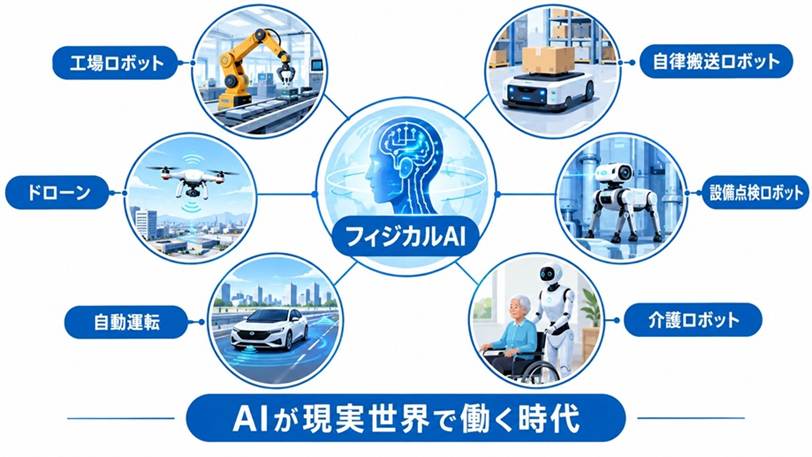
次の大きな変化として注目されているのが、ロボットや機械と結びつき、現実世界で行動する「フィジカルAI」です。
例えば、工場で部品を組み立てるロボット、倉庫で荷物を運ぶ自律搬送ロボット、インフラ設備を点検する移動ロボット、介護施設で利用者を支援するロボットなどが挙げられます。
従来のロボットは、あらかじめ設定された動作を繰り返す “固定的な自動機械” に近い存在でした。
しかし生成AIの登場により、画像認識、音声認識、自然言語理解を統合することで、人間の曖昧な指示を解釈しながら行動できるようになってきています。
例えば、「棚から赤い箱を持ってきて」という曖昧な指示でも、
- 何が赤い箱か
- どこにあるか
- どう持つべきか
を判断できるようになってきました。
AIは単なる計算エンジンから、現実世界で働く存在へ進化が始まり、世界では人型ロボットや自律ロボットの開発競争が加速しています。
米国ではテスラ、中国ではUnitreeやUBTECH、日本でも多くの企業が次世代ロボット開発を進めています。
さらに近年は、遠隔地のAIサーバとロボットを高速通信で接続し、クラウド側の大規模AIが判断を支援する実証も始まっています。
NTTグループはフィジカルAIとIOWN APNを組み合わせた設備点検の実証を進めており、遠隔AIがリアルタイムにロボットを支援する環境が現実になりつつあります。
●フィジカルAIが生む新たなボトルネック
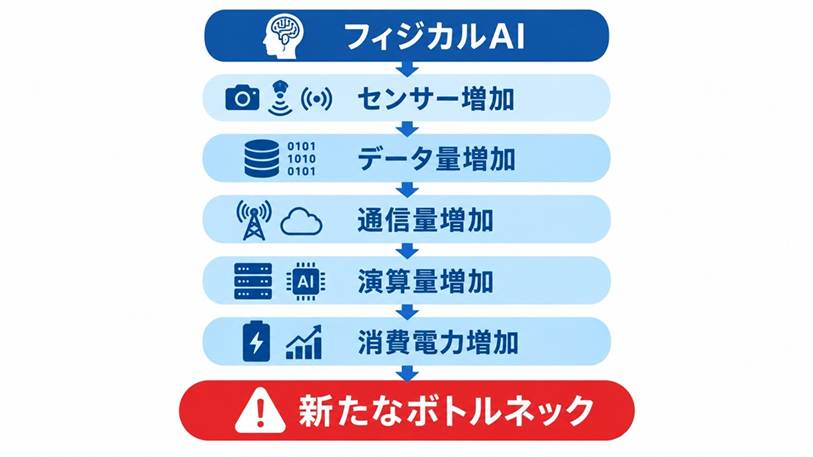
AIが身体を持つことで、処理すべきデータ量は爆発的に増加します。
そして、ロボットが安全に行動するためには、カメラやセンサーから得られる膨大な情報を瞬時に解析する必要があります。
そのうえ、複数ロボットが協調する場合は、互いの情報共有も不可欠です。
その結果、演算量・通信量・消費電力は指数関数的に増加します。
現在のAIデータセンターですら電力や冷却が課題となっていますが、フィジカルAIが本格普及すれば負荷はさらに拡大します。
●半導体と光技術が未来を支える
ここで重要になるのが半導体と光技術です。
AIが大量のデータを処理するためには、高性能GPUだけでは不十分です。
GPUへデータを高速供給するHBM、高密度実装を実現するCoWoSなどの先進パッケージ技術が不可欠になります。
実際、現在のAIサーバ市場ではGPUそのものよりも、HBMや先進パッケージの供給能力がボトルネックになりつつあります。
さらに将来は通信そのものの消費電力も問題になります。
現在のデータセンターでは、サーバ内部やサーバ間で大量の電気信号で成り立っています。
しかし通信速度が上がるほど発熱と消費電力は増加します。
そこで期待されているのが光電融合技術です。
関連記事:光電融合技術の基礎知識・ロードマップと主要プレイヤー:2035年の展望
光電融合は、従来の電気配線の一部を光通信へ置き換えることで、高速通信と省電力化を両立しようとする技術です。
NTTのIOWN構想でも重要技術として位置付けられており、AIインフラの消費電力問題を解決する有力候補とされています。
関連記事:次の5G=6G?NTTが挑むIOWN構想 ― 光電融合・光通信が変える未来
フィジカルAIの普及は、単にロボット市場を拡大させるだけではありません。
その背後では、
- GPU
- HBM
- CoWoS
- 光電融合
- AIネットワーク
へ投資が同時に拡大します。
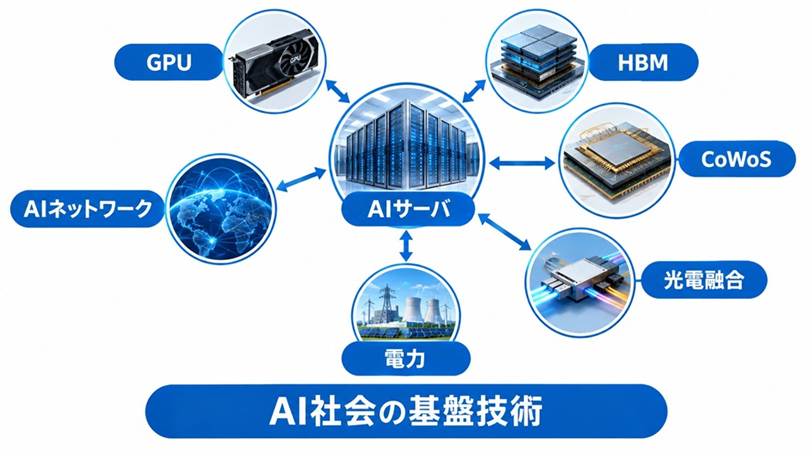
つまり、AIが身体を持つ未来は、半導体産業とAIインフラ産業にとって新たな成長ステージの始まりでもあるのです。
第2章 AIはなぜ「自律性」を求めるのか ― エージェントAIが変える通信インフラ
生成AIの進化は、単に回答精度が向上する段階から次のフェーズへ移行しつつあります。
その中心にあるのが「エージェントAI」です。
現在のChatGPTやClaudeなどの生成AIは、人間からの指示に対して応答することが基本です。
しかし将来のAIは、与えられた目標に対して自ら計画を立て、必要な情報を収集し、複数のシステムを操作しながらタスクを完了するようになる『自律型AI』へ進化すると見られています。
製造業を例にすると、
設備の異常が検知された場合に、設備監視AIが異常を検知すると、
- 原因分析AIが故障箇所を推定する
- 保全部品管理AIが在庫を確認する
- 生産計画AIがスケジュールを変更する
- 調達AIが不足部品を発注する
こうした一連の判断が自律的に実行されます。
人間で例えるなら、一人の万能技術者ではなく、設計・生産技術・品質保証・調達がチームとして働くイメージに近いでしょう。
●AI同士が会話する社会が始まる
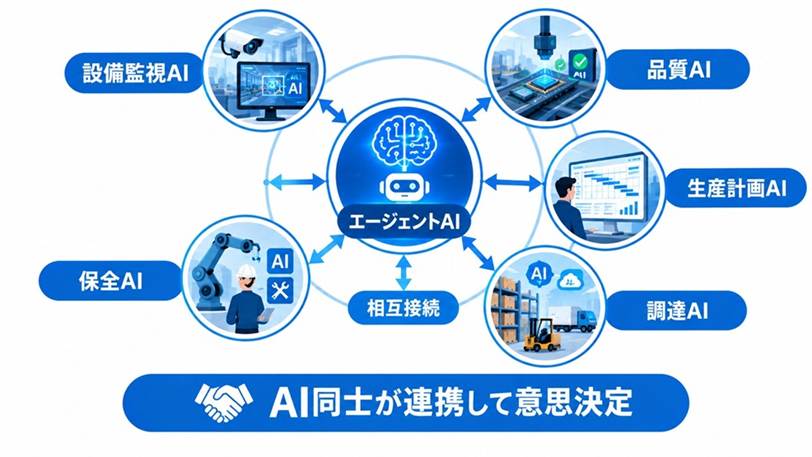
エージェントAIが普及すると、通信のあり方が大きく変わるでしょう。
現在のAIインフラは、人間とAIの対話を前提に設計されています。
しかし将来は、AI同士、AIとロボット、AIと設備、AIとデータセンターといった通信が爆発的に増加します。
自動運転車では、車両内部のAIだけでなく、
- 地図AI
- 交通管制AI
- 保険AI
- 保守管理AI
など多数のAIが連携する可能性があります。
物流倉庫では数百台のロボットがリアルタイムで協調し、病院では診断AI、治療AI、薬剤管理AI、予約管理AIが連携する可能性があります。
こうした社会では、人間同士の通信量よりもAI同士の通信量の方が大きくなる可能性があります。
●次のボトルネックは通信になる
関連記事:【第1回】2030年、AI産業のボトルネックは通信へ移るーGPUの次に不足するもの
AI業界ではGPU不足やHBM不足が注目されていますが、長期的には通信能力そのものがボトルネックになる可能性があります。
大規模AIモデルの学習では数万規模のGPUが接続され、推論でも複数AIモデルが協調して動作します。
演算性能が向上しても、データを十分な速度で移動できなければシステム全体の性能は頭打ちになります。
半導体業界では「計算する能力よりも、データを動かす能力の方が重要になる」という議論が増えています。
AIが自律性を獲得するほど、この傾向はさらに強まるでしょう。
●APNと光ネットワークが果たす役割
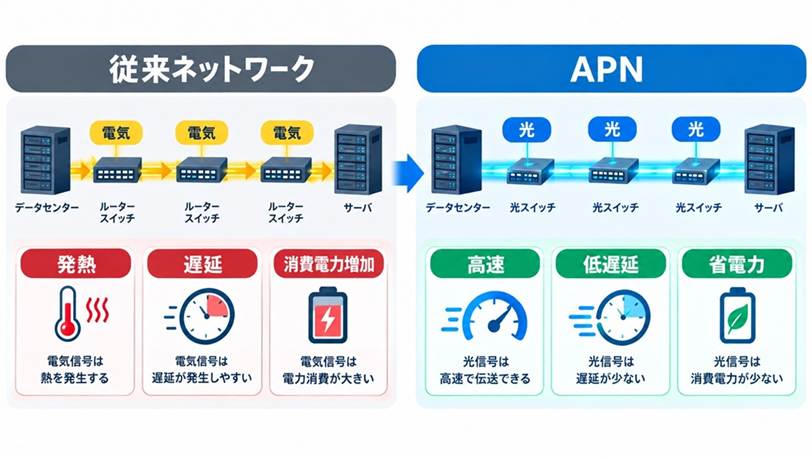
ここで重要になるのが次世代通信インフラです。
特に注目されているのが、NTTが推進するIOWN構想の中核技術であるAPN(All-Photonics Network)です。
現在の通信ネットワークは、途中で何度も電気信号へ変換しながらデータを伝送しています。
しかし通信量が増加すると、
- 消費電力増加
- 発熱増加
- 遅延増加
という課題が発生します。
APNは、可能な限り光信号のままデータを伝送することで、高速化・低遅延・省電力化を同時に実現する次世代ネットワーク技術です。
AIデータセンターの電力消費が急増する中、フィジカルAIやエージェントAIが普及する社会では、光ネットワークが電力問題を解決する重要な技術になる可能性があります。
●AI競争の主戦場は「つながる力」へ移る
これまでのAI競争は、
- より大きなモデル
- より高性能なGPU
- より大量の学習データ
が中心でした。
しかし2030年代に向けては、「どれだけ賢いAIを作れるか」だけではなく、「どれだけ多くのAIを効率的につなげられるか」が重要になります。
フィジカルAIが身体を持ち、エージェントAIが自律性を持つ未来では、AIは単独で動作する存在ではありません。
無数のAIが連携しながら社会インフラを支える存在へ変化していきます。
そして、その変化を支えるのが光ネットワーク、通信インフラ、そして次世代AIインフラなのです。
第3章 2035年、産業は「AIを使う時代」から「AIと働く時代」へ
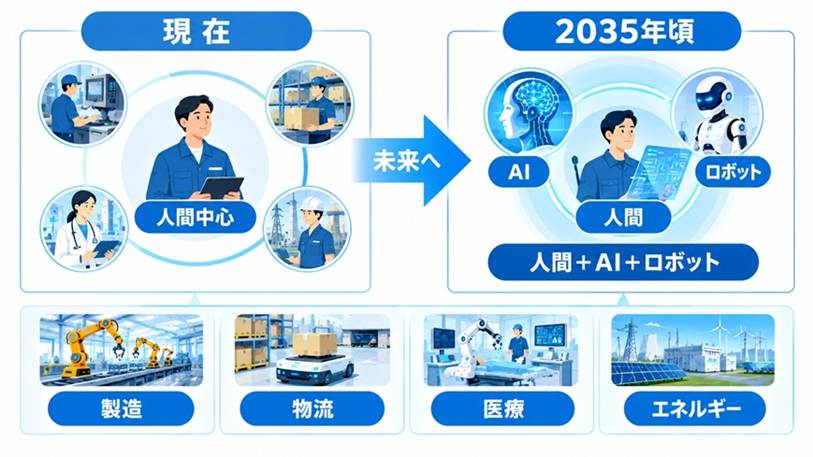
第1章では、フィジカルAIが身体性を獲得することで半導体や光技術の重要性が高まることを示しました。
第2章では、エージェントAIが自律性を獲得し、AI同士が連携する社会では通信インフラが新たな競争力になることを確認しました。
2030〜2035年に起きる変化は、AIそのものが労働力として社会へ組み込まれる段階へ本格的に移行するでしょう。
産業界は「AIを利用する時代」から「AIと共に働く時代」へ移行するのです。
●製造業は“AI運営型工場”へ進化する
最も大きな構造変化が起きる分野の一つが製造業です。
現在の工場では、生産計画、品質管理、保全管理、部品調達、工程改善など多くの業務を人間が担っています。
しかし2030年代には、これらの意思決定の一部をエージェントAIが担う世界が予想されます。
例えば
『設備異常が発生した場合、設備監視AIが異常を検知し、保全AIが故障予測を実施し、調達AIが交換部品を発注し、生産計画AIがライン計画を修正する。』
こうした意思決定が自律的に連鎖する“AI運営型工場”の登場です。
フィジカルAIの普及により、人型ロボットや自律搬送ロボットが現場作業を担う可能性も出てきます。
その結果、工場の競争力は単純な人件費ではなく、
- AI活用能力
- データ活用能力
- 通信インフラ
- 半導体性能
によって決まる可能性があります。
●物流は“リアルタイム最適化産業”へ変貌する
物流業界も大きな構造変化が進みます。
現在でも自動化は進んでいますが、多くの工程は依然として人手に依存しています。
しかしフィジカルAIが普及すると、
- 入庫
- ピッキング
- 仕分け
- 搬送
- 在庫管理
の大部分が自動化される可能性があります。
さらにエージェントAIが配送計画を最適化することで、需要変動や交通状況に応じたリアルタイム運営が可能になります。
これまで物流企業は、「どれだけ多くのトラックを持っているか」が競争力でした。
しかし将来は、「どれだけ高度なAI運営システムを持っているか」が競争力になるかもしれません。
AIが配送ルートを決定し、倉庫ロボットが荷物を準備し、自動運転車両が輸送する世界では、物流は情報産業に近い存在へ変化していきます。
●医療は『治療中心』から『予測中心』へ変わる
関連記事:2040年、医療機器は「半導体産業」になる? AI・センサー・ロボットが変える次世代医療市場
医療分野も、診断・治療の枠を超えた構造変革が進みます。
現在の医療は、病気になってから診断し、治療する仕組みが中心です。
しかし2030年代には、
- ウェアラブルセンサー
- AI診断
- デジタルツイン
- 個別化医療
の普及によって、予測医療が進展する可能性があります。
例えば、心拍数・血圧・血糖値・睡眠状態・活動量 などを常時監視し、異常兆候をAIが事前に検知する仕組みです。
病院では診断支援AIが医師を補助し、エージェントAIが予約管理や医療資源配分を最適化する可能性があります。
医療機器メーカーにとっては、医療機器単体の性能だけでなく、AI・半導体・通信・クラウド との統合能力が重要になります。
●エネルギーと社会インフラは『AIを支える産業』へ変化する
最も大きな変化が起きる可能性があるのがエネルギー分野です。
AI社会の拡大は、膨大な電力需要を生み出します。
- AIデータセンター
- 通信ネットワーク
- ロボット
- 自動運転
- スマートシティ
これら全てが電力を消費します。
現在でも世界各国で、
- 原子力
- SMR
- 再生可能エネルギー
- 次世代送電網
へ投資が拡大し、これまでの電力会社は社会インフラの一部でした。
しかし2030年代には、「AI社会を成立させるための基盤産業」として再評価される可能性があります。
●産業競争の主役は“AIモデル”から“AIインフラ”へ
多くの人はAI市場と聞くと、OpenAI・Google・Anthropic などのAI開発企業を思い浮かべます。
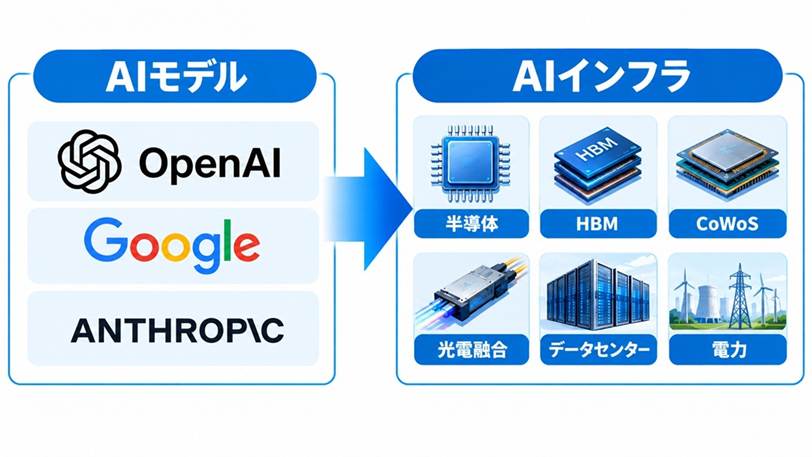
しかし2030~2035年に向けて市場規模が拡大するのは、AIそのものだけではありません。
むしろ、
- 半導体
- HBM
- CoWoS
- 光電融合
- 通信ネットワーク
- データセンター
- 電力インフラ
- ロボット
といった周辺産業がAI社会に浸透するほど、その土台となるインフラへの投資が不可欠になるために大きな恩恵を受ける可能性があります。
産業競争の主役は、AIモデルそのものから“AI社会を支える基盤インフラ”へと移行します。
第4章 2035年、最も価値を持つのは「AIそのもの」ではなく「AIを支える企業」かもしれない
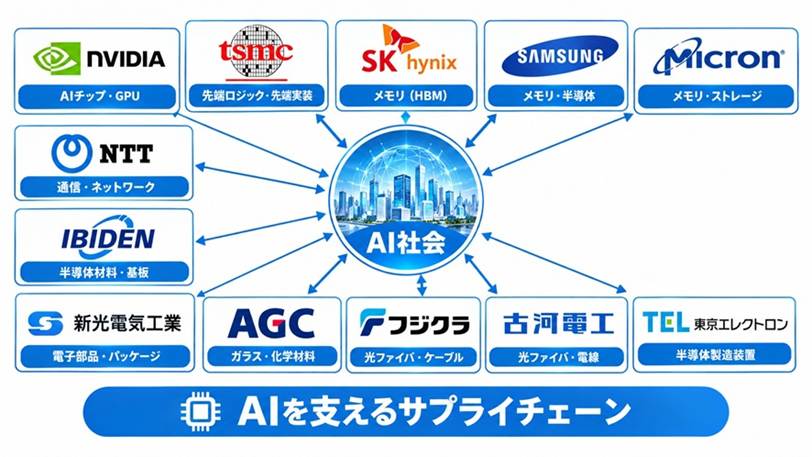
AI市場の拡大というと、多くの人はOpenAIやGoogleのようなAI開発企業を思い浮かべます。
確かに生成AIの進化は今後も続くでしょう。
最も大きな利益を得るのはAIモデル開発企業だけとは限りません。
むしろ、AIが社会インフラへ組み込まれるほど、
- 半導体
- 実装技術
- 光通信
- 電力
- データセンター
といった基盤技術の重要性が急速に高まります。
これは過去のインターネット普及の構造と似ています。
インターネットの価値が高まるほど、通信事業者・ネットワーク機器メーカー・サーバメーカー・半導体メーカー も同時に成長しました。
AIも同じ道をたどる可能性があります。
●最大の受益者は“半導体サプライチェーン全体”
フィジカルAIとエージェントAIが普及すると、AI演算需要は現在の予想をさらに上回る可能性があります。
その中心にいるのがNVIDIAです。
関連記事:【2030年・2040年の半導体業界】NVIDIAが描く未来と若者が知るべき成長とリスク
GPU市場における圧倒的なシェアに加え、CUDAというソフトウェア環境まで掌握しているため、AI市場拡大の恩恵を直接受ける立場にあります。
しかし、NVIDIAだけではAIサーバは完成しません。
GPUを製造するTSMC、HBMを供給するSK Hynix/Samsung/Micron、先進パッケージを支えるCoWoS、これら全てが一体となって初めてAIインフラが成立します。
現在のAI市場では、「GPU不足」というよりも、「AIサーバ全体の供給能力不足」が課題になりつつあります。
2030年代に向けては、GPUメーカーだけでなく、サプライチェーン全体が利益を得る構造が続く可能性があります。
●AI時代の隠れた主役は先進パッケージングになる
近年のAI半導体で最も重要な技術の一つが先進パッケージングです。
GPU性能向上の多くは微細化だけではなく、
- HBM
- CoWoS
- Hybrid Bonding
- Glass Substrate
といった先進パッケージ技術によって支えられています。
AIモデルが巨大化するほど、「どれだけ計算できるか」ではなく、「どれだけ高速にデータを動かせるか」が重要になります。
この分野は、日本企業が強みを発揮しやすい数少ない成長分野です。。
例えば、
- イビデン
- 新光電気工業
- TOPPAN
- AGC
- SCREEN
- 東京エレクトロン
などは、それぞれ異なる形でAI半導体の進化を支えています。
AIブームが続く限り、こうした企業の存在感は高まる可能性があります。
●光電融合は日本が主導権を握れる数少ない分野
AIサーバの消費電力増加は、今後避けられない課題です。
GPU性能が向上するほど、発熱・電力・通信量 も増加します。
その解決策として期待されているのが光電融合です。
現在のAIサーバでは膨大な電気信号が流れていますが、将来は光通信がサーバ内部まで入り込む可能性があります。
もし光電融合が本格普及すれば、半導体競争の中心は「どれだけ小さく作れるか」から「どれだけ効率良くつなげられるか」へ移るかもしれません。
この分野では、
- NTT
- 住友電気工業
- 古河電気工業
- フジクラ
- 京セラ
- 村田製作所
などが重要な役割を担う可能性があります。
日本企業が比較的強みを維持している分野でもあります。
●見落とされがちな電力インフラの価値
AIブームが続くほど、もう一つ重要になるのが電力です。
AIデータセンターは巨大な電力消費設備であり、フィジカルAI、自動運転、スマートシティ、ロボットなどが普及すると社会全体の電力需要も増加します。
AI競争は、半導体競争であると同時に、“電力インフラ競争”でもあります。
原子力、SMR、送電網、蓄電池、変圧器などの価値が再評価され、エネルギー産業はAI社会を成長するという構図です。
●日本企業に残された最大の勝機とは
現在のAIモデル開発競争では、OpenAI、Google、Meta、Anthropic、中国勢が主導権を争っています。
日本企業が同じ土俵で勝負するのは容易ではありません。
しかし、視点を“AIインフラ”へ移すと状況は一変します。
AI社会の実現には、
- 半導体材料
- 製造装置
- 先進実装
- 光通信
- 精密加工
- 電力インフラ
が不可欠です。
そして、これらは日本企業が長年強みを持ってきた分野です。
2035年に向けて重要になるのは、「どのAIが勝つか」だけではありません。
「AI社会を支える仕組みを誰が握るのか」です。
おわりに
2030年代に向けて進むAIの進化は、単なる性能向上ではありません。
フィジカルAIが身体を持ち、エージェントAIが自律的に判断する社会では、AIは人間を支援するツールから社会インフラの一部へと変化していきます。
その実現には、高性能半導体だけでなく、先進実装、光通信、ネットワーク、電力といった基盤技術の進歩が不可欠です。
今後の競争は、どのAIモデルが優れているかだけではなく、AI社会を支える仕組みを誰が構築できるのかへと移っていくでしょう。
日本企業が強みを持つ材料、装置、光技術、通信インフラは、その中で重要な役割を担う可能性があります。AIの未来を考えることは、同時に次世代の産業インフラを考えることでもあるのです。